Transisi ketenagalistrikan Indonesia makin ditandai oleh jarak antara target dan realisasi. Per Desember 2025, energi terbarukan menyumbang 15.75% listrik Indonesia, sementara batubara tetap menjadi penopang sekitar 68% bauran listrik. RUPTL 2025–2034 menargetkan penambahan 42.6 GW kapasitas energi terbarukan baru sepanjang satu dekade, termasuk 1.8 GW panas bumi, disertai 10.3 GW penyimpanan energi dan peningkatan besar pada jaringan transmisi. Rencana ini bertumpu pada partisipasi sektor swasta, terutama independent power producers, dan hadir setelah target sebelumnya agar energi terbarukan mencapai 23% pada 2025 direvisi menjadi kisaran 19–23% yang mundur ke 2030 dalam Kebijakan Energi Nasional yang diperbarui.
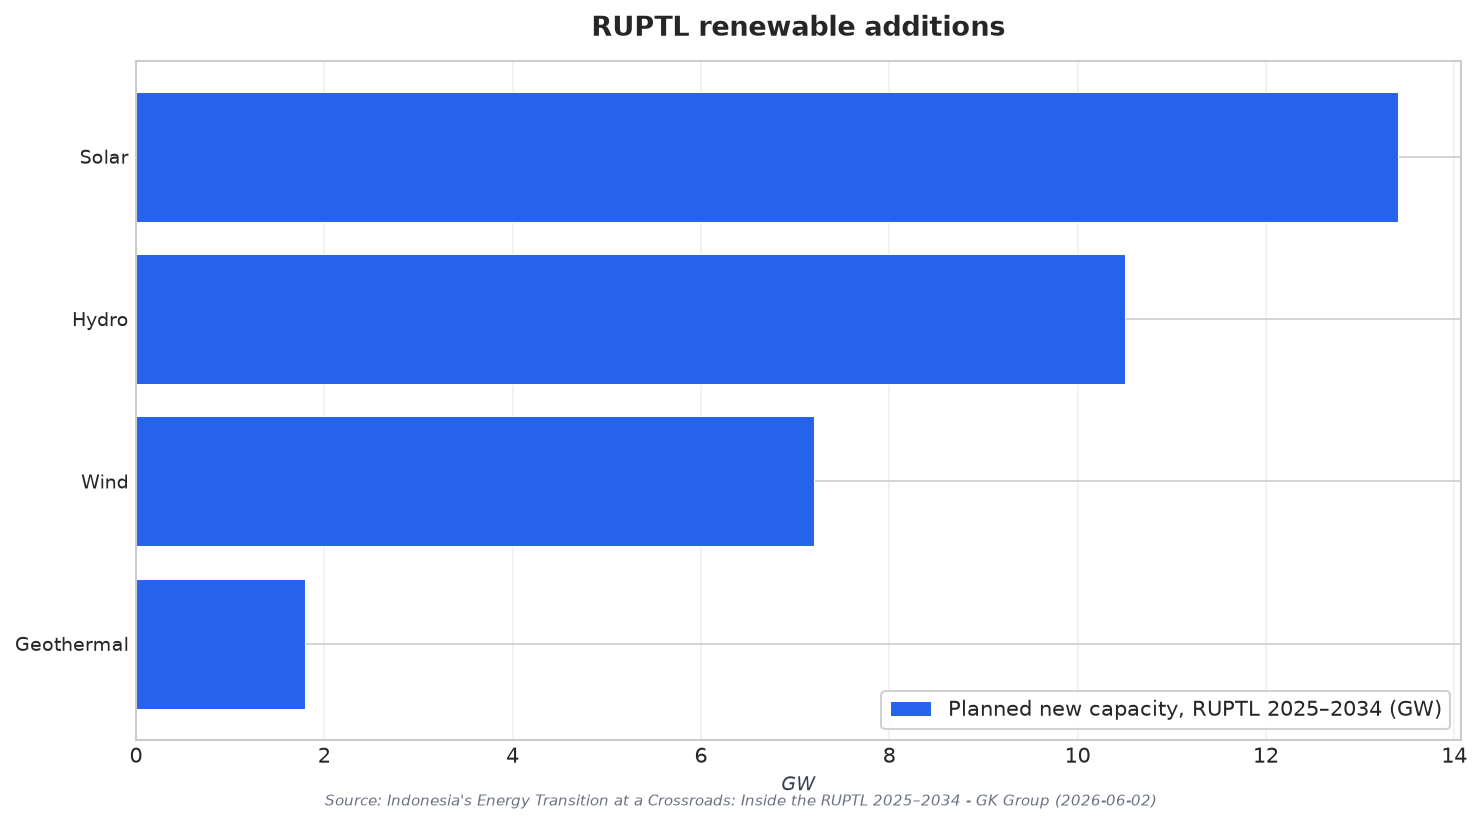
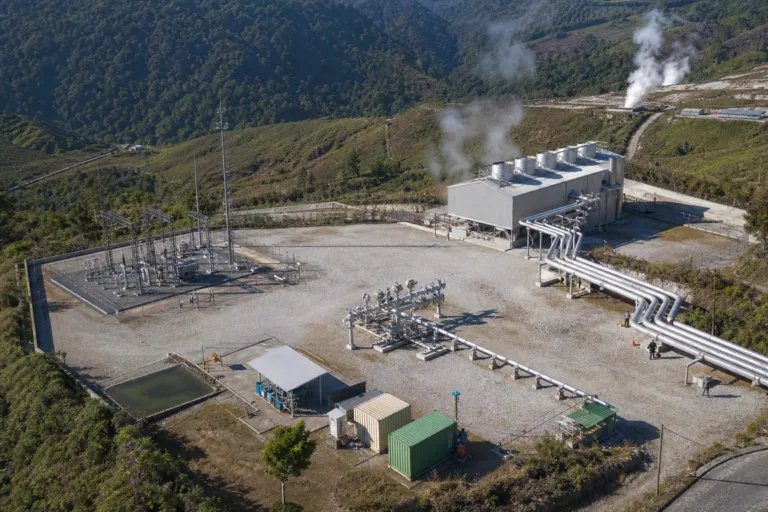
Panas bumi menjawab kebutuhan pembangkit energi terbarukan yang andal (firm), tetapi juga menjadi area tempat kendala struktural Indonesia paling terasa. Sebuah studi kasus berbasis SWOT terhadap proyek 70 MW di Dieng menemukan bahwa mekanisme dukungan pemerintah mendapat penilaian relatif rendah, mengindikasikan kebijakan yang ada belum cukup untuk memaksimalkan peluang. Studi tersebut menilai diperlukan regulasi yang lebih jelas dan insentif finansial yang lebih kuat untuk menarik investasi berkelanjutan. Studi itu juga memberi skor total 30 untuk faktor ancaman terhadap sektor panas bumi Indonesia, menegaskan besarnya beban tantangan regulasi dan tingginya biaya awal. Persoalan ini bukan sekadar konsep: inilah faktor yang membentuk cara pengembang dan pemberi pinjaman menilai risiko jauh sebelum pembangkit menghasilkan listrik.
Ke Mana Dana Mengalir—dan Ke Mana Tidak
Modal internasional dan domestik merupakan bagian dari solusi, tetapi penyaluran pendanaan tidak merata antar teknologi. JETP, yang diumumkan pada KTT G20 2022 di Bali, berkomitmen US$20 billion—terbagi antara US$10 billion pembiayaan publik dan US$10 billion dana swasta—untuk membatasi emisi sektor listrik pada 290 million tonnes CO₂-equivalent serta meningkatkan porsi energi terbarukan menjadi setidaknya 34% pembangkitan pada 2030. Hingga Desember 2025, persetujuan pembiayaan mencapai sekitar US$3.1 billion, mendanai proyek seperti ekspansi panas bumi Muara Laboh dan PLTS terapung Saguling. Namun, JETP Comprehensive Investment and Policy Plan menunjukkan ketimpangan pendanaan: porsi besar dari paket transisi US$21.8bn mengalir ke solar yang risikonya lebih rendah, sementara panas bumi masih menghadapi hambatan pembiayaan yang terkait dengan risiko eksplorasi.
Risiko eksplorasi kini mulai disasar lebih langsung, dan ini penting bagi keputusan investasi energi panas bumi Indonesia. Newsbase menyoroti kemitraan baru antara Star Energy Geothermal (lini energi terbarukan milik Barito Renewables) dan perusahaan teknologi energi AS, SLB, untuk mempercepat pengembangan lapangan panas bumi Sekincau di Lampung serta menyiapkan aset eksplorasi di Maluku Utara. Fokusnya adalah mengurangi ketidakpastian bawah permukaan melalui pemetaan lanjutan dan analisis reservoir, dan respons pasar disebut positif mengingat kemampuan teknis SLB dalam menekan risiko eksplorasi. Riset akademik juga menegaskan adanya celah analitis: sebuah studi techno-economic 2025 mencatat bahwa analisis komprehensif yang menggabungkan perangkat lunak standar, analisis risiko, serta mekanisme finansial terkait kebijakan seperti carbon pricing, belum dilakukan untuk proyek panas bumi di Indonesia.
Desain kebijakan tetap menjadi sisi lain dari hambatan. Ikhtisar Wikipedia mencatat bahwa rencana panas bumi Indonesia sangat bergantung pada investasi swasta, sementara investor menyebut risiko teknis (geologi), ketidakpastian regulasi, dan kebijakan harga sebagai kekhawatiran. Sumber yang sama juga merujuk pada regulasi pertengahan 2011 yang ditujukan untuk menjamin PLN memenuhi kewajiban finansial kepada IPP, tetapi disebut dikritik karena terlalu terbatas dan tidak memperjelas isu-isu kunci, dengan harga sebagai persoalan besar lainnya. Sumber tersebut mencontohkan Sarulla di Sumatera Utara, pembangkit 320 MW yang diperkirakan menelan biaya sekitar $1.65 billion, didukung pemberi pinjaman termasuk Asian Development Bank dan Japan Bank for International Cooperation, serta mencatat bahwa 110 MW pertama mulai beroperasi pada 2017. Arah kebutuhannya jelas: alokasi risiko yang lebih baik, aturan yang lebih tegas, dan skema harga yang dapat dijalankan menjadi kunci untuk mempercepat skala menuju target panas bumi pemerintah sebesar 5.3-GW pada 2034.
Berapa target penambahan kapasitas panas bumi dalam RUPTL 2025–2034?
Berapa pembiayaan yang telah disetujui dalam JETP per Desember 2025?
Mengapa pembiayaan panas bumi lebih sulit dibanding solar dalam rencana transisi Indonesia?
Celah kebijakan apa yang paling memengaruhi investasi energi panas bumi Indonesia?
Berapa target kapasitas panas bumi Indonesia pada 2034 yang disebut dalam laporan terbaru?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen