Prospek pasar IPO Indonesia semakin ditentukan oleh satu pertanyaan struktural: seberapa cepat perusahaan dan investor dapat beradaptasi dengan aturan free float yang lebih ketat. Regulator membingkai perombakan ini sebagai bagian dari upaya yang lebih luas untuk menjaga pasar tetap kredibel dan layak investasi, menyusul sorotan internasional terkait isu investabilitas. Arah kebijakannya terlihat jelas pada detailnya: IDX memperketat definisi saham yang dihitung sebagai free float, menaikkan ambang batas pemenuhan berkelanjutan, serta menetapkan kewajiban yang lebih tegas bagi pemegang kendali. Bagi emiten yang bersiap melantai di bursa, perubahan ini dapat mengubah berapa banyak saham yang harus ditawarkan, siapa saja yang dapat diperhitungkan sebagai bagian dari float saat listing, dan berapa lama pemegang saham kunci harus menjalani lock-up.
Konteks pasar membantu menjelaskan urgensinya. Otoritas Jasa Keuangan (OJK) menyampaikan IHSG naik 18.57% menjadi 8,394 antara 1 Januari dan 7 November 2025, serta mencetak 13 rekor tertinggi sepanjang masa, dengan lebih dari 10 terjadi dalam dua bulan sebelumnya. Pada periode yang sama, kapitalisasi pasar dilaporkan sebesar Rp 15,316 trillion (US$915 billion), setara 69.18% dari PDB nasional, melampaui target RPJMN pemerintah sebesar 68% dan mendekati target peta jalan OJK sebesar 70%. Indikator perdagangan juga menguat: nilai transaksi harian rata-rata mencapai Rp 16.64 trillion dibanding target 2025 sebesar Rp 13.65 trillion, jumlah investor aktif harian menyentuh 228,000, dan jumlah SID investor domestik terdaftar mencapai 19.1 million, naik 4 million sejak awal 2025.
Apa yang Berubah dari Kerangka Free Float Baru terhadap Penataan IPO
Perubahan paling signifikan adalah IDX beralih dari pendekatan berbasis ekuitas ke pendekatan berbasis kapitalisasi pasar untuk menetapkan ambang batas minimum free float saat pencatatan perdana. Perubahan praktis lainnya adalah dikecualikannya pemegang saham pra-IPO dari perhitungan free float awal, sehingga sebagian perusahaan tidak lagi bisa mengandalkan pemegang saham minoritas yang sudah ada untuk “menambah” float pada tahap IPO. Paket aturan ini juga memformalkan lock-up bagi pemegang kendali dan memperketat kewajiban berkelanjutan. Untuk kepatuhan berkelanjutan, seluruh perusahaan tercatat wajib mempertahankan minimal 50 million saham free float yang mewakili setidaknya 15% dari total saham tercatat, serta memiliki minimal 300 pemegang saham dengan SID. Emiten Papan Utama menghadapi persyaratan tambahan, termasuk kapitalisasi pasar free float di atas IDR 200 billion dan minimal 750 pemegang saham SID.
Linimasa dan ambang batas juga dibuat lebih tegas. IDX mengumumkan penerapan bertahap menuju minimum free float 15% untuk perusahaan tercatat dari minimum saat ini 7.5%. IDX juga memaparkan tenggat berdasarkan nilai pasar: perusahaan dengan nilai pasar di bawah 5 trillion rupiah wajib memenuhi free float 15% dalam 3 tahun paling lambat 31/3/29, sementara perusahaan dengan nilai pasar di atas 5 trillion rupiah harus mencapai 12.5% dalam 1 tahun paling lambat 31/3/27 dan 15% dalam 2 tahun paling lambat 31/3/28. Untuk listing baru, rentang minimum free float disebut akan naik menjadi 15% hingga 25% dari rentang saat ini 10% hingga 20%. IDX juga memiliki kewenangan menetapkan jumlah minimum saham free float yang berbeda untuk IPO yang menghimpun setidaknya IDR 30 trillion.
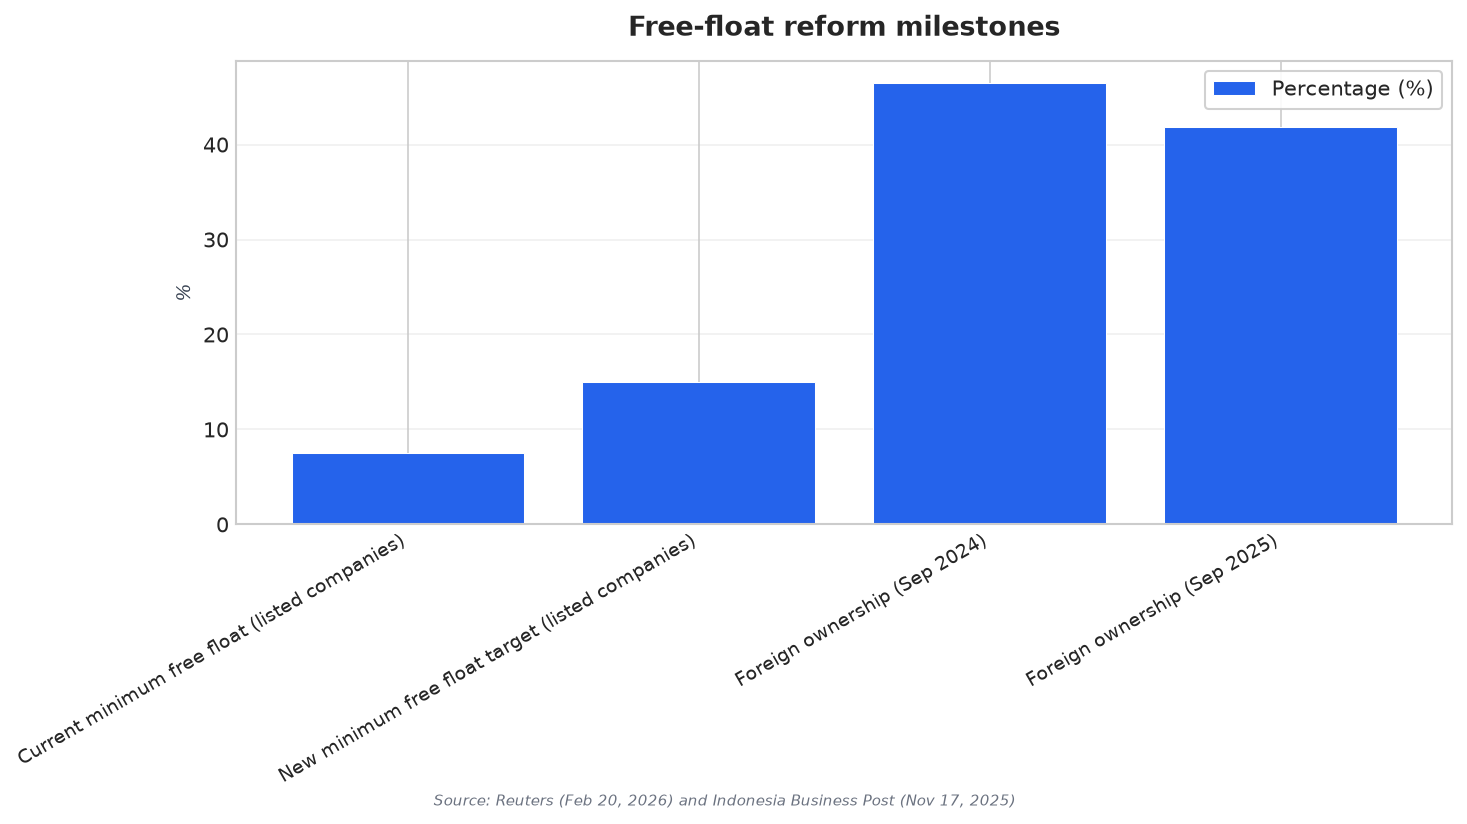
Apakah pipeline listing akan kembali bergairah bergantung pada eksekusi sama besarnya dengan desain aturan. Reuters melaporkan bahwa kenaikan minimum free float menjadi 15% dari 7.5% dapat memengaruhi hampir satu dari tiga perusahaan di IDX, dan—dengan asumsi tidak ada delisting—perusahaan-perusahaan tersebut perlu menawarkan saham kepada publik dengan nilai gabungan 187 trillion rupiah (US$11.08 billion). Potensi suplai inilah yang membuat sebagian pelaku pasar menilai reformasi ini sebagai titik balik, tetapi juga alasan pihak lain mengingatkan potensi volatilitas jangka pendek jika transisi tidak dikelola dengan mempertimbangkan dinamika likuiditas dan stabilitas harga. Bagi kandidat IPO, definisi free float yang lebih ketat serta aturan lock-up mengurangi fleksibilitas penataan, namun di saat yang sama bisa memperkuat kepercayaan investor jika pada praktiknya meningkatkan standar transparansi dan likuiditas.
Apa yang mendorong prospek pasar IPO Indonesia saat ini?
Level minimum free float berapa yang ditargetkan IDX untuk perusahaan tercatat?
Bagaimana perbedaan linimasa bagi perusahaan dengan nilai pasar di atas dan di bawah 5 trillion rupiah?
Mengapa pengecualian pemegang saham pra-IPO dari perhitungan free float awal itu penting?
Seberapa besar potensi suplai saham baru jika perusahaan patuh tanpa melakukan delisting?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen