
Merencanakan exit di Indonesia dimulai dengan menerima bahwa pasarnya besar, aktif, dan punya kekhasan sendiri. Indonesia adalah ekonomi terbesar di Asia Tenggara dan peringkat ke-16 terbesar di dunia, dengan PDB melampaui US$1 trillion pada 2024 (Global Legal Insights, sebagaimana dikutip oleh Lyndon Advisory). Di ranah M&A, Indonesia mencatat 150 transaksi senilai US$14.2 billion pada 2023 (White & Case dan Mergermarket, sebagaimana dikutip oleh Lyndon Advisory). Latar ini penting bagi founder dan investor karena menunjukkan banyaknya calon pihak lawan transaksi, namun kesiapan deal sangat bervariasi. ARMA Law menyoroti bahwa sebuah bisnis bisa tampak menguntungkan di atas kertas, tetapi tetap sulit dijual ketika calon pembeli menguji struktur, tata kelola, posisi regulasi, kontrak-kontrak kunci, kepemilikan, serta keberlanjutan manajemen.
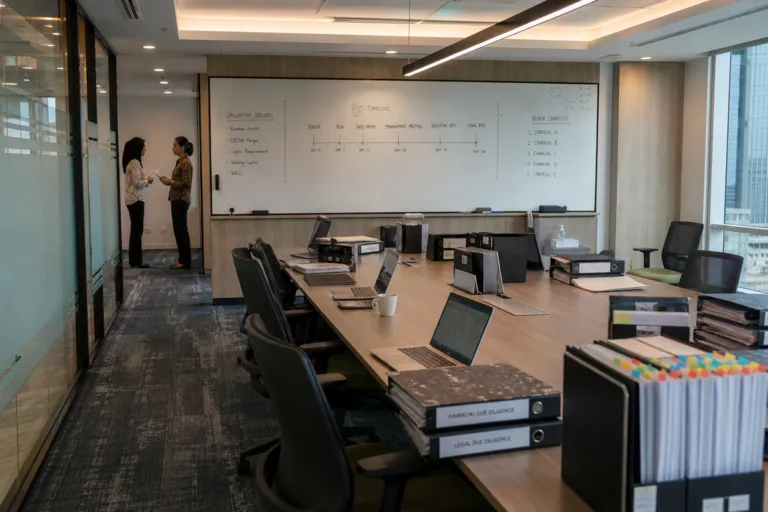
Jalur divestasi dalam M&A di Indonesia umumnya dimulai dari opsi paling sederhana: penjualan saham kepada pemegang saham lain atau kepada pembeli pihak ketiga (ARMA Law). Dalam praktiknya, jalur yang Anda pilih akan dibatasi oleh seberapa rapi dokumentasi perusahaan Anda, serta seberapa mulus perusahaan lolos dari penilaian change-of-control. Lyndon Advisory menekankan bahwa penjual yang merapikan transaksi afiliasi, perizinan, hak atas tanah, dan melakukan normalisasi EBITDA sebelum menghubungi pembeli bisa menciptakan persaingan antar calon pembeli, sedangkan menunggu sampai setelah ada pendekatan pertama justru membuat kendali atas pengungkapan informasi, waktu, dan harga berpindah ke pembeli. Di titik inilah perencanaan exit berhenti menjadi sekadar teori dan menjadi kerja operasional: Anda sedang menyiapkan perusahaan untuk proses due diligence pembeli, bukan hanya bernegosiasi soal valuasi headline.
Buyer Pool di Indonesia: Konglomerat Domestik, PE, dan Pembeli Domestik Kasus Khusus
Pemetaan pembeli sebaiknya memisahkan akuisitor strategis domestik, strategis regional, dan financial sponsor, karena masing-masing menilai risiko dengan cara yang berbeda. Lyndon Advisory menggambarkan pasar M&A Indonesia didominasi oleh konglomerat domestik dan BUMN, dengan pembeli strategis regional yang aktif dan financial sponsor yang perannya semakin penting meski masih sekunder. Pembeli private equity dapat membayar lebih untuk kualitas dan memakai metode valuasi yang lebih canggih, tetapi mereka menuntut laporan keuangan yang bersih serta proses due diligence yang terstruktur (Lyndon Advisory). Lyndon juga mencatat bahwa exit yang didukung PE biasanya menghasilkan multiple yang lebih tinggi dibanding exit founder pertama kali, karena bisnisnya sudah disajikan dengan tata kelola dan pelaporan keuangan berstandar institusional.
Beberapa exit sangat bergantung pada siapa yang secara hukum boleh memegang aset tersebut, sehingga buyer pool menyempit dan daya tawar harga ikut berubah. Victaura menyoroti bahwa di Bali dan Lombok hanya warga negara Indonesia yang dapat memegang Hak Milik, berdasarkan Pasal 21 Undang-Undang 5 Tahun 1960, sehingga pembeli domestik menjadi pihak yang dapat memegang hak atas tanah tertinggi. Sisa masa berlaku dapat menjadi komponen penentu harga ketika hak yang dialihkan bersifat terbatas waktu. Berdasarkan Peraturan Pemerintah 18 Tahun 2021, Pasal 37, hak guna bangunan yang dipegang melalui perusahaan milik asing berlaku hingga 30 tahun, dapat diperpanjang 20 tahun dan diperbarui 30 tahun di atas tanah negara atau Hak Pengelolaan, serta hingga 30 tahun yang dapat diperbarui berdasarkan akta di atas tanah Hak Milik. Secara paralel, Victaura mencatat Bali membukukan 6,948,754 kedatangan langsung warga negara asing pada 2025, naik 9.72%, dengan Australia sebesar 1.63 million (BPS Bali), tetapi angka kedatangan mencerminkan jumlah pengunjung, bukan pembeli.
Realitas valuasi dibentuk oleh kondisi makro sekaligus tingkat keyakinan pembeli terhadap konversi kas. Victaura melaporkan Indeks Harga Properti Residensial nasional Bank Indonesia sebesar 110.60 pada Q1 2026, naik 0.62% secara tahunan, sementara penjualan primer turun 25.67% (Survei Harga Properti Residensial Bank Indonesia Q1 2026). Pada keputusan 23 September 2026, BI Rate dipertahankan di 5.75% (dilaporkan oleh Antara). Ini adalah indikator nasional, bukan aturan harga untuk setiap transaksi, tetapi indikator tersebut membingkai asumsi underwriting dan selera pembiayaan. Terkait pajak dan hasil penjualan, Lyndon Advisory menyatakan bahwa bagi sebagian besar founder segmen mid-market yang menjual pada valuasi yang berarti, tarif marginal yang berlaku akan berada pada bracket 35%, sementara penjual non-residen dikenakan tarif pemotongan pajak (withholding) standar menurut undang-undang sebesar 20% atas hasil bruto berdasarkan Pasal 26 Undang-Undang Pajak Penghasilan Indonesia (perjanjian pajak dapat mengubah hasil untuk beberapa yurisdiksi).
Apa saja jalur divestasi yang umum untuk exit di Indonesia?
Siapa buyer pool utama dalam M&A di Indonesia?
Bagaimana hak atas tanah memengaruhi opsi exit di Bali dan Lombok?
Indikator apa yang dapat membentuk ekspektasi valuasi saat melakukan exit di Indonesia?
Apa yang harus diprioritaskan oleh strategi exit investasi di Indonesia sebelum menghubungi calon pembeli?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen