
Dorongan Indonesia untuk menghadirkan “gas murah” merupakan kebijakan daya saing sekaligus kebijakan energi. Melalui Harga Gas Bumi Tertentu (HGBT), pemerintah menetapkan batas atas harga gas untuk tujuh industri strategis yang intensif gas di kisaran USD 6 per MMBtu, sementara rujukan lain menyebut rentang harga yang diatur berada di USD 6.50–7.00/MMBtu. Tujuannya jelas: menjaga pabrik tetap beroperasi dan melindungi lapangan kerja, terutama ketika pelaku manufaktur menilai biaya energi yang tinggi sebagai titik tekanan. Namun, sistem ini semakin ditentukan oleh seberapa banyak gas bersubsidi yang benar-benar tersalurkan—bukan semata oleh harga batas atas yang tertulis di regulasi.
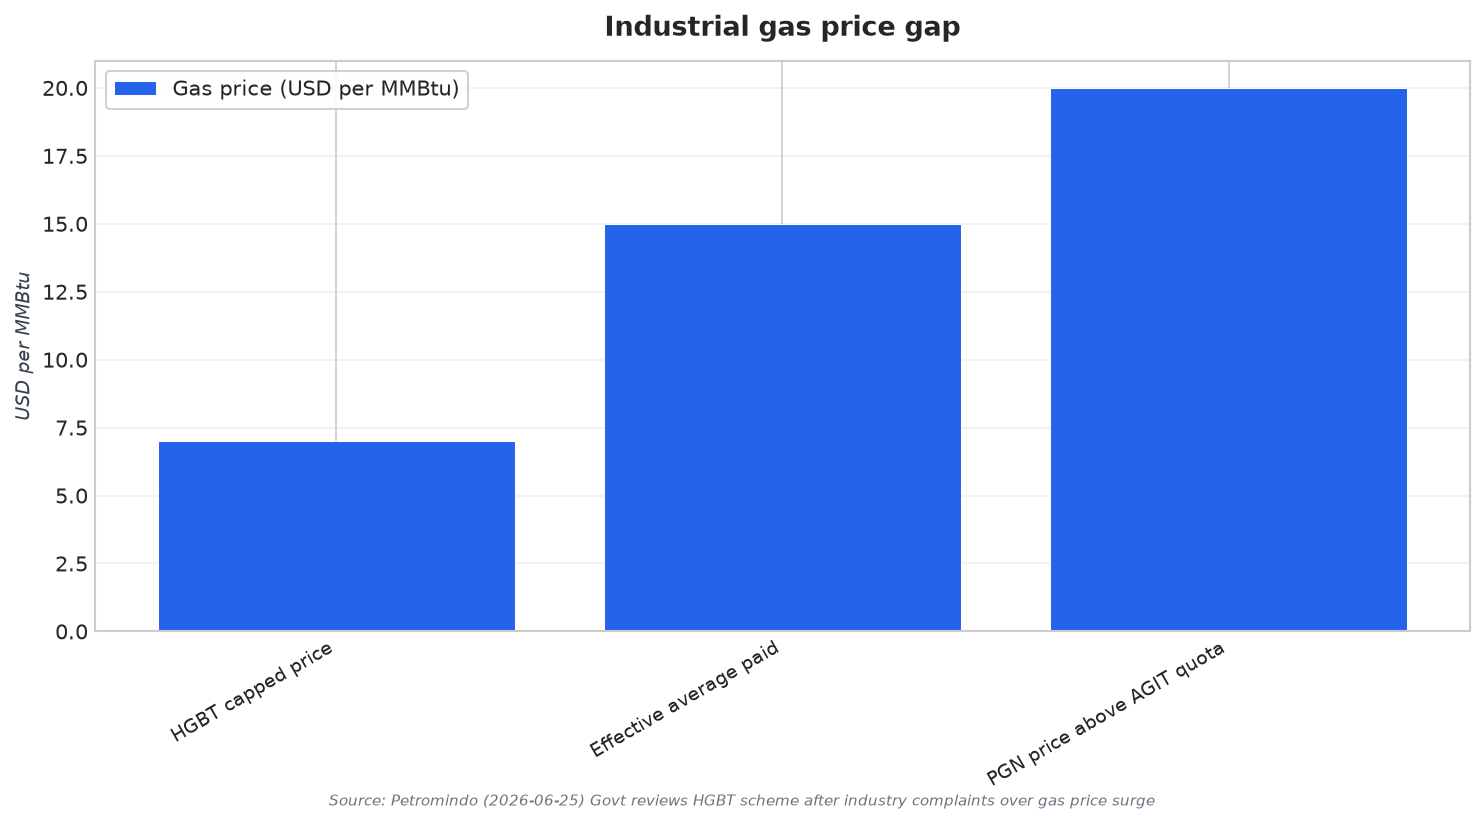
Pihak yang paling diuntungkan adalah pengguna industri yang berhasil mengamankan volume HGBT mereka, karena alternatifnya jauh lebih mahal. Petromindo melaporkan bahwa pengguna industri pada praktiknya membayar rata-rata sekitar USD 15 per MMBtu—lebih dari dua kali lipat rujukan HGBT USD 7 per MMBtu—karena alokasi sangat ketat. Laporan yang sama menyebut tingkat Industrial Gas Allocation (AGIT) sebesar 27.5% dan mencatat rencana PGN untuk menerapkan harga USD 20 per MMBtu untuk konsumsi yang melebihi AGIT mulai pemakaian Juni 2026. Dengan kata lain, kebijakan ini bisa melahirkan dua harga dalam satu pabrik: porsi bersubsidi dan porsi berharga pasar.
Mengapa Kuota dan Logistik LNG Mengubah Harga Nyata
Batas harga HGBT berbenturan dengan realitas sebaran pasokan. Indonesia Investments menjelaskan bahwa lapangan-lapangan tua di Jawa Barat—yang dekat dengan basis manufaktur nasional—kian menipis produksinya, sehingga akses ke gas pipa murah menyusut. Akibatnya, kuota ketat pun muncul; di sejumlah wilayah, porsi bersubsidi menutup kurang dari 30% kebutuhan pabrik. Distributor kemudian beralih ke LNG yang dikapalkan dari Papua, Sulawesi, dan Kalimantan, dibeli dengan harga pasar, sehingga dalam catatan yang sama mendorong rata-rata harga efektif mendekati USD 20 per MMBtu. Perpindahan LNG juga membutuhkan modal besar: LNG harus didinginkan hingga −162°C agar menjadi cair, volumenya menyusut 600 kali sebelum pengapalan dan kemudian diregasifikasi. Tahapan-tahapan ini menambah biaya yang tidak bisa “dihapus” hanya dengan menetapkan batas harga tetap.
Lalu siapa lagi yang mendapat manfaat, dan siapa yang menanggung? Pemerintah memberi sinyal akan mengurangi sebagian penerimaan negara dari hulu untuk menjaga gas tetap terjangkau bagi industri, tetapi pada saat yang sama meminta pihak lain ikut berbagi beban. Indonesia Investments melaporkan bahwa Kontraktor Kontrak Kerja Sama (KKKS) diminta menyesuaikan margin, dan distributor yang dikendalikan negara, PGN, didorong meningkatkan efisiensi hilir agar APBN tidak menanggung dampaknya sendirian. Sebuah kajian akademik tahun 2026 menggambarkan ini sebagai tumpukan regulasi berlapis: Domestic Market Obligation (DMO) yang mewajibkan produsen menyisihkan sekitar 25% produksi untuk pasar domestik, batas harga HGBT untuk sektor prioritas, serta AGIT sebagai mekanisme penyaluran fisiknya. Kajian yang sama mencatat kapasitas LNG/regasifikasi semakin bergeser mendukung monetisasi berbasis LNG dibanding kapasitas pipa khusus untuk memenuhi permintaan HGBT, yang bisa bertentangan dengan tujuan kebijakan.
Apa yang akan berubah berikutnya kemungkinan berputar pada alokasi, sektor yang berhak, dan besaran subsidi tersiratnya. MEMR meninjau kebijakan harga gas domestik setelah muncul keluhan terkait turunnya produksi dalam negeri dan meningkatnya ketergantungan pada pasokan LNG yang lebih mahal. Pada saat yang sama, perluasan sektor masih terbuka: pada November 2025, Kementerian Perindustrian mengusulkan agar harga HGBT USD 6–7 per MMBtu diperluas ke industri aluminium, dengan alasan dapat menurunkan biaya energi pada pengolahan alumina dan peleburan serta mendukung hilirisasi; para pemangku kepentingan juga membahas pengalihan kuota yang kurang termanfaatkan. Namun, pasokan gas Indonesia yang terbatas memunculkan konsekuensi pilihan. IEEFA mencatat industri adalah konsumen gas domestik terbesar dengan porsi 30.83% pemanfaatan, atau 1,809.1 BBtuD, serta memperingatkan bahwa memperluas penetapan harga yang diatur secara luas—misalnya ke rumah tangga—akan membuat kebutuhan memasak bersaing langsung dengan permintaan industri yang sudah ada. Karena itu, iterasi kebijakan berikutnya kemungkinan akan lebih berfokus pada penegakan aturan penyaluran, penajaman target penerima, dan pengelolaan realitas biaya yang didorong oleh LNG, ketimbang memperluas gas murah ke semua pihak.
Pada level berapa kebijakan HGBT membatasi harga gas industri di Indonesia?
Mengapa sebagian pabrik membayar jauh di atas batas HGBT?
Bagaimana Domestic Market Obligation (DMO) terkait dengan penetapan harga gas industri?
Siapa yang sedang dipertimbangkan Indonesia untuk ditambahkan sebagai penerima HGBT?
Apa yang berubah dalam perdebatan kebijakan harga gas industri Indonesia?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen