
Pipeline pembiayaan transisi energi Indonesia semakin mengandalkan instrumen berlabel yang berada di titik temu antara keberlanjutan dan keuangan syariah. Indonesia memelopori green sukuk negara dan menerbitkan Green Sukuk negara pertamanya pada 2018 sebesar USD 1.25 billion, setelah pembentukan Green Bond & Sukuk Framework pada 2017. Dalam konteks regional, sebuah tinjauan atas pembiayaan hijau ASEAN menyoroti bahwa Indonesia memobilisasi dana melalui struktur ini untuk proyek energi terbarukan, infrastruktur tangguh iklim, dan transportasi berkelanjutan, sekaligus mencatat tantangan praktis untuk meningkatkan skala penerbitan melampaui obligasi negara. Instrumen-instrumen ini penting karena menghubungkan belanja proyek dengan pelaporan publik, sehingga investor dapat melacak ke mana dana hasil penerbitan dialokasikan dan capaian apa yang diklaim.
Dalam beberapa tahun terakhir, sinyal pasar yang tercermin dalam pelaporan berkaitan dengan skala sekaligus permintaan investor. Satu kajian akademik yang menggunakan Green Sukuk Allocation and Impact Reports resmi yang diterbitkan pada 2019 hingga 2025 menyatakan bahwa penerbitan global mencapai USD 6.60 billion dan penerbitan domestik mencapai IDR 71.77 trillion pada 2024. Secara terpisah, sebuah analisis pembiayaan berkelanjutan di pasar frontier menggambarkan green sukuk Indonesia secara konsisten mengalami kelebihan permintaan (oversubscription) 3x hingga 5x, dan mengaitkan permintaan tersebut dengan “greenium” harga sebesar 15 hingga 20 basis points lebih rendah dibanding kurva imbal hasil obligasi negara konvensional. Tinjauan pembiayaan energi ASEAN yang lebih luas menambahkan satu data lagi, menyebut bahwa pada 2024 Indonesia telah meningkatkan penerbitan sukuknya hingga lebih dari dua kali lipat menjadi USD 2.35 billion, mengutip Ministry of Finance.
Apa yang Ditunjukkan Komposisi Alokasi tentang Transisi
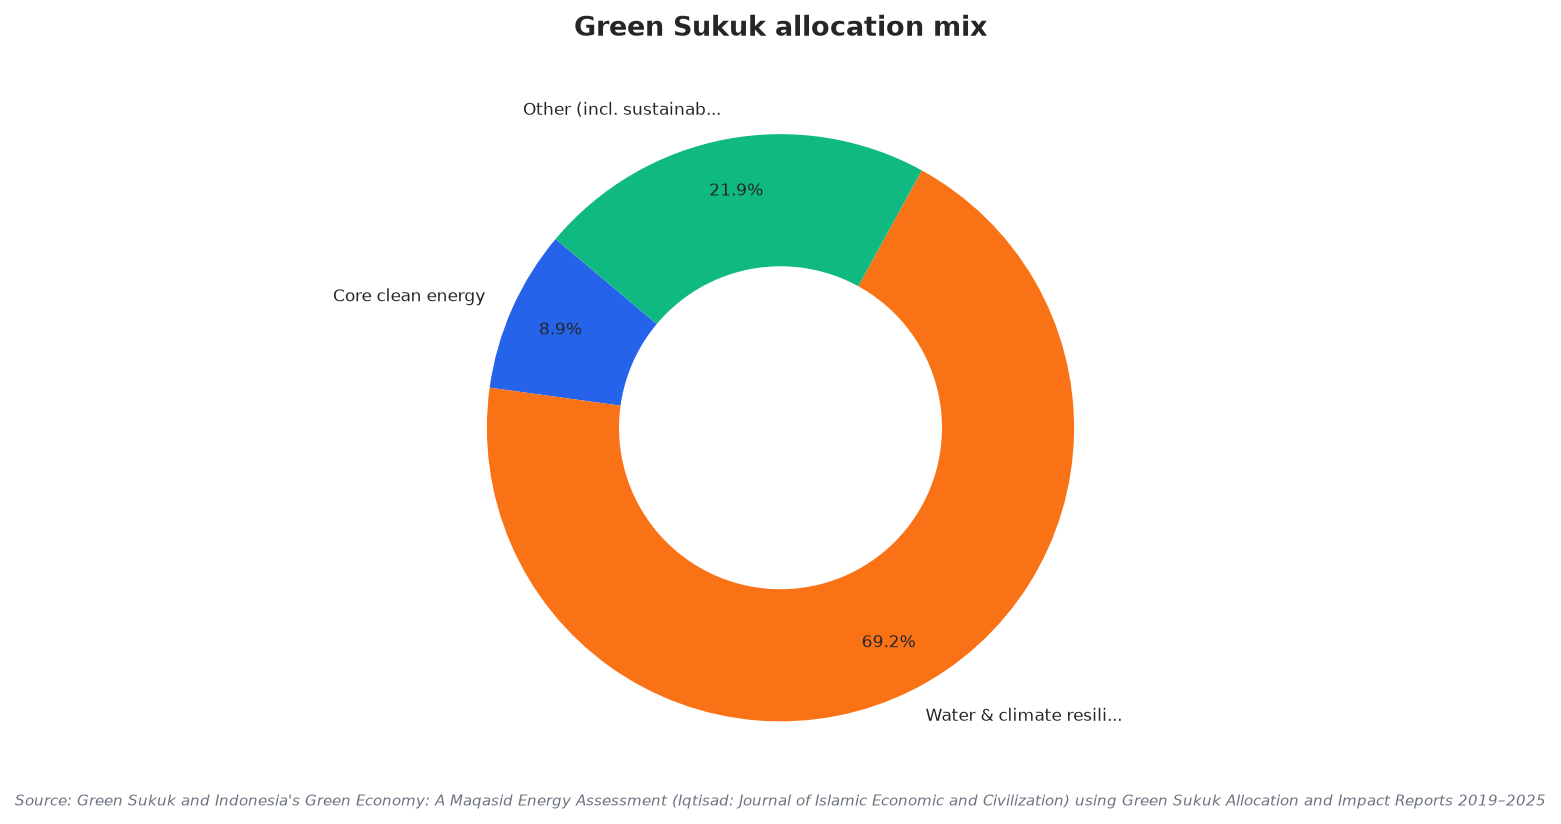
Rincian alokasi adalah bagian yang membuat narasi transisi energi menjadi lebih bernuansa. Penilaian berbasis maqasid secara tegas memisahkan pembiayaan energi bersih langsung dari infrastruktur hijau yang berorientasi adaptasi untuk menguji intensitas transisi. Menggunakan indikatornya, studi tersebut melaporkan Core Clean-Energy Ratio sebesar 8.93% untuk portofolio alokasi kumulatif, yang meningkat menjadi 30.54% ketika transportasi berkelanjutan turut dihitung. Dalam rincian yang sama, kategori air dan ketahanan iklim mencapai 69.19%, menunjukkan bahwa kategori yang berorientasi adaptasi masih menjadi porsi mayoritas dalam portofolio yang dilaporkan. Studi itu juga mengingatkan bahwa dampak aktual dan dampak yang diharapkan tidak bisa dipertukarkan, meskipun laporan proyek menunjukkan manfaat terukur seperti produksi listrik surya dan penurunan emisi transportasi yang dilaporkan.
Bagi perumusan kebijakan dan desain pasar, komposisi portofolio ini menyiratkan mandat ganda: menjaga pembiayaan adaptasi sekaligus meningkatkan pipeline proyek energi bersih yang bankable agar mampu menyerap lebih banyak modal berlabel. Penilaian tersebut merekomendasikan perluasan pengungkapan dampak yang dapat dibandingkan, karena kredibilitas green sukuk sangat bergantung pada pelaporan alokasi dan dampak. Sementara itu, analisis atas green bonds di pasar frontier menekankan bagaimana struktur negara Indonesia menjangkau dua kantong modal yang tidak berkorelasi—dana ESG khusus dari Barat dan investor institusi Timur Tengah yang patuh syariah—yang didukung oleh struktur sukuk Wakalah dengan aset transportasi dan energi terbarukan milik negara sebagai dasar, serta pencatatan ganda di Singapura dan Jakarta. Kombinasi ini membantu menjelaskan oversubscription yang berulang, sekaligus keunggulan harga yang dilaporkan.
Ekosistem pembiayaan berlabel Indonesia juga berjalan berdampingan dengan kanal pendanaan transisi lainnya yang dapat melengkapi penerbitan negara. Pembahasan tentang blended finance dan de-risking mencatat bahwa World Bank menyetujui paket pembiayaan sebesar USD 2.13 billion yang didedikasikan untuk pertumbuhan berkelanjutan dan transisi energi bersih. Sumber yang sama menyoroti perjanjian hibah sebesar €7.82 million dengan KfW Development Bank untuk membentuk Green Bond Development Facility yang bertujuan mempercepat penerbitan green bond domestik. Jika dirangkai, elemen-elemen ini menunjukkan jalur di mana instrumen negara menetapkan standar dan membangun familiaritas investor, sementara platform de-risking dan fasilitas obligasi domestik dapat membantu memperluas pasar melampaui neraca negara—yang oleh berbagai sumber disebut sebagai tantangan utama dalam meningkatkan skala.
Berapa total penerbitan green sukuk negara Indonesia hingga 2024?
Berapa porsi portofolio yang langsung untuk energi bersih dibanding belanja yang berfokus pada adaptasi?
Sinyal permintaan investor apa yang dilaporkan untuk green sukuk Indonesia?
Bagaimana pendekatan indonesia green sukuk terhubung dengan pengembangan obligasi berkelanjutan yang lebih luas?
Mengapa sumber-sumber menyebut pelaporan dampak perlu kehati-hatian dalam menafsirkan hasil?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen