
Cerita kredit Indonesia pada 2026 terbelah antara pertumbuhan di level headline dan keterbatasan di lapangan. Bank Indonesia menahan suku bunga kebijakan di 5.75% pada Juli, setelah total kenaikan BI-Rate sebesar 100 basis poin pada Mei hingga Juni untuk menstabilkan rupiah. Hingga Juni, kredit perbankan secara keseluruhan tumbuh 12.67% secara tahunan, lebih cepat dibanding pertumbuhan simpanan 10.21%. Selisih ini penting karena mendorong bank masuk ke persaingan pendanaan yang lebih ketat meski likuiditas masih berada di atas batas minimum regulasi—yang pada akhirnya menaikkan biaya untuk menjaga portofolio kredit tetap bertumbuh cepat.
Data berikutnya masih menunjukkan kredit meningkat, tetapi dengan sinyal bahwa pendanaan dan likuiditas mulai menjadi kendala utama. Pertumbuhan kredit perbankan total naik menjadi 13.3% secara tahunan pada Agustus dari 13.0% pada Juli, berdasarkan data Bank Indonesia, sementara penyaluran kredit bank mencapai Rp 9,019.3 triliun. Uang beredar luas meningkat 8.2% secara tahunan menjadi Rp 10.45 kuadriliun, dan total simpanan nasabah bank mencapai Rp 9,732.8 triliun, tumbuh 7.7% secara tahunan. Saat pertumbuhan simpanan tertinggal dari pertumbuhan kredit, bank harus membayar lebih mahal untuk dana atau membatasi penyaluran kredit—di titik inilah momentum yang tersendat bisa mulai terasa bagi para peminjam.
Tekanan Likuiditas Mengubah Siapa yang Mendapat Kredit—dan dengan Harga Berapa
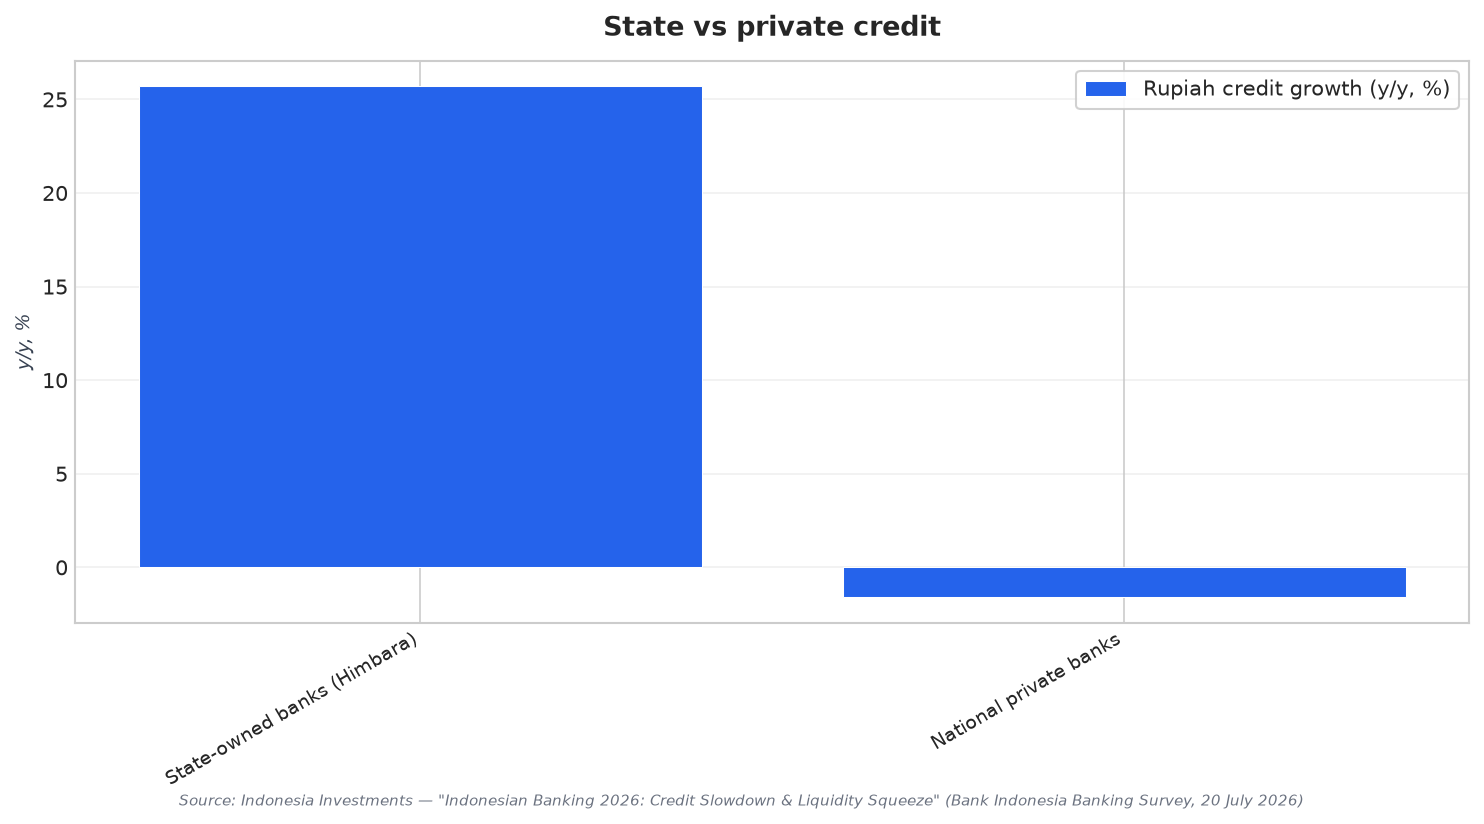
Sejumlah indikator mengarah pada penawaran kredit yang bergeser, bukan sekadar bertambah. Survei Perbankan Bank Indonesia yang dikutip Indonesia Investments memproyeksikan pertumbuhan dana pihak ketiga melambat ke sekitar 6.18% secara tahunan pada akhir 2026, sementara kredit bank yang beredar diperkirakan turun lajunya menjadi 7.51% secara tahunan—di bawah batas bawah kisaran estimasi pertumbuhan kredit 8–12% dari bank sentral. Survei yang sama menyoroti perbedaan yang tajam: bank BUMN (Himbara) mencatat pertumbuhan kredit rupiah 25.7% secara tahunan pada Mei 2026, sementara bank swasta nasional terkontraksi 1.6% secara tahunan. Pola ini menunjukkan bahwa angka agregat bisa terlihat “sehat di atas kertas”, tetapi penyaluran kredit swasta ke permintaan non-negara lebih lemah.
Di saat yang sama, permintaan pembiayaan korporasi menjadi pendorong utama di area-area di mana kredit masih mengalir. Pada Agustus, pembiayaan usaha tumbuh 21.6% secara tahunan, dan fasilitas investasi khusus naik 23.4%. Trading Economics juga melaporkan bahwa kredit investasi memimpin ekspansi sebesar 23.2% (dengan kredit modal kerja 11.89% dan kredit konsumsi 4.86%), serta fasilitas kredit yang belum ditarik mencapai IDR 2,562.57 triliun, setara 21.70% dari total plafon kredit. Bagi treasury korporasi, kombinasi ini bisa berarti persetujuan tersedia, tetapi pencairan dan penetapan harga dapat menjadi lebih sensitif terhadap likuiditas bank dan batas internal.
Kondisi pendanaan dapat mengetat secara tiba-tiba, dan hal itu langsung berimbas pada biaya pendanaan korporasi. CreditSights mencatat adanya “funding shock” pada Q3 yang mendorong penyusutan net interest margin secara tajam, dengan NIM Bank Mandiri turun 25 basis poin dibanding Q2 dan BNI mengalami penyusutan 30 bp. CreditSights juga melaporkan bahwa penarikan simpanan pemerintah yang terjadi secara mendadak pada Juni–Juli memicu persaingan perebutan dana yang intens dan mengerek biaya pendanaan, yang kemudian mereda dari puncaknya pada Agustus tetapi tetap tinggi. Bahkan dengan kualitas aset yang mendukung—NPL bruto perbankan disebut berada di 2.09% pada Juni—CreditSights memperkirakan likuiditas akan tetap ketat dan momentum pertumbuhan kredit tetap lemah pada Q4, sehingga memengaruhi baik ketersediaan maupun harga pendanaan bank untuk korporasi.
Mengapa pertumbuhan kredit perbankan Indonesia berisiko tersendat meski pertumbuhan kredit headline masih positif?
Apa arti kesenjangan antara bank BUMN dan bank swasta bagi peminjam korporasi?
Segmen pinjaman mana yang mendorong permintaan pendanaan korporasi pada 2026?
Bagaimana guncangan likuiditas dan persaingan simpanan memengaruhi harga pinjaman korporasi?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen