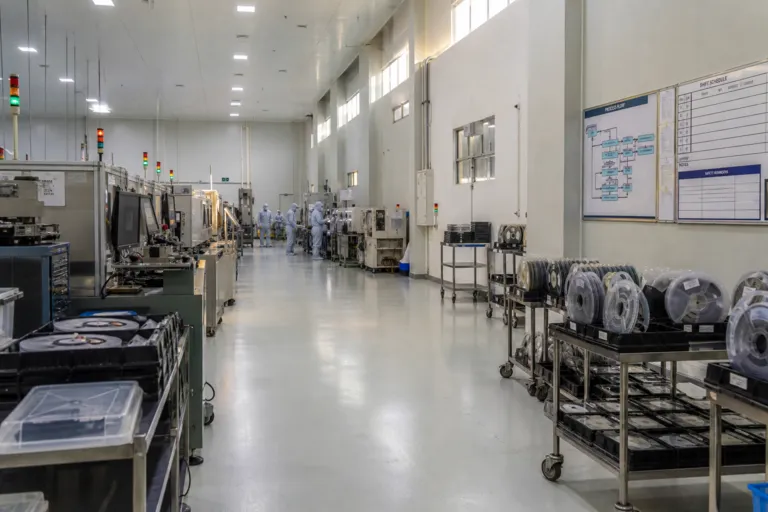
Ambisi semikonduktor Indonesia berangkat dari kenyataan yang jelas: Indonesia adalah pasar konsumsi yang besar untuk komponen dan perangkat semikonduktor, tetapi secara struktural sangat bergantung pada impor dan belum memiliki fasilitas fabrikasi wafer front-end komersial (foundry atau IDM) di dalam negeri. Ketergantungan itu terlihat pada arus perdagangan. ANTARA melaporkan impor semikonduktor sebesar US$4.87 miliar pada 2021, hampir dua kali lipat dari US$2.33 miliar pada 2020. IndexBox juga memperkirakan lebih dari 95% perangkat semikonduktor yang dikonsumsi di Indonesia diimpor dalam bentuk chip jadi atau wafer yang sudah dikemas. Rencana membangun basis semikonduktor harus dimulai dari kesenjangan antara permintaan domestik dan kemampuan domestik ini.
Sinyal permintaan menjelaskan mengapa Indonesia terus mendorong agenda ini. DHL memperkirakan pasar semikonduktor Indonesia sebesar USD 5.08 miliar pada 2025, diproyeksikan mencapai USD 7.07 miliar pada 2030, dengan CAGR 6.79%. KenResearch secara terpisah menilai pasar semikonduktor Indonesia sebesar USD 1.5 miliar pada 2023, dan juga mengaitkan pertumbuhan dengan permintaan elektronik konsumen dan elektronik otomotif serta inisiatif pemerintah. Angkanya berbeda tergantung sumber dan cakupan, tetapi keduanya mengarah pada kesimpulan yang sama: daya tarik pasar memang ada. IndexBox menambahkan jangkar hilir yang penting, dengan memperkirakan sektor manufaktur elektronik Indonesia menghasilkan output tahunan lebih dari USD 30 miliar, yang menciptakan permintaan praktis untuk layanan terkait chip bahkan sebelum fabrikasi hadir.
Apa yang Bisa Dibangun Indonesia Lebih Dulu: Desain, Bukan Fab Terkini
Basis paling cepat untuk dibangun adalah desain fabless. IndexBox menggambarkan pasar semikonduktor fabless Indonesia masih pada tahap awal namun bergerak cepat, dengan estimasi total addressable value sekitar USD 180–250 juta pada 2026. Sumber yang sama juga memproyeksikan CAGR 12–16% hingga 2035, mencapai kurang lebih USD 700–1,000 juta pada 2035. Namun IndexBox juga tegas soal batasan yang membentuk strategi Indonesia semiconductor investment: aktivitas domestik lebih terkonsentrasi pada desain front-end, verifikasi, dan integrasi IP ketimbang produksi fisik. Disebutkan pula hambatan yang sulit dihindari, termasuk kelangkaan talenta desain dan akses yang terbatas ke process node canggih (7nm ke bawah), sehingga perusahaan lokal pada umumnya terkunci pada desain mature-node (28nm hingga 180nm) untuk aplikasi industri dan konsumen.
Dukungan kebijakan adalah bagian dari cerita, tetapi eksekusi tetap menentukan. IndexBox mencatat dorongan pemerintah untuk lokalisasi desain melalui peta jalan “Making Indonesia 4.0” dan inisiatif Kementerian Perindustrian, termasuk insentif pajak untuk pusat R&D dan rumah desain, sembari menegaskan bahwa implementasinya masih parsial. ANTARA juga menempatkan modal manusia sebagai faktor kunci, menggambarkan riset sebagai tulang punggung agenda sekaligus menyoroti kebutuhan akan profesional berkeahlian tinggi, komitmen pendanaan yang berkelanjutan, dan penguasaan teknologi yang maju. KenResearch menggemakan rangkaian kendala yang sama, menyoroti gangguan rantai pasok, minimnya tenaga kerja terampil, serta ketergantungan pada bahan baku impor sebagai tantangan bagi perkembangan pasar.
Ambisi Indonesia juga berada di dalam rantai pasok global yang terkonsentrasi dan sarat dinamika politik. DHL mencatat Belanda menguasai lebih dari 80% pasar global mesin litografi, dan menyebut peralatan litografi sebagai kunci dalam memproduksi chip modern. CRIF Asia memberi konteks global atas peluang dan risikonya, dengan mengutip ukuran pasar semikonduktor 2023 sekitar USD 530 miliar serta menggambarkan fragmentasi geopolitik dan kontrol ekspor sebagai kekuatan yang mempercepat de-globalisasi rantai pasok. Bagi Indonesia, intinya adalah: membangun basis semikonduktor kemungkinan akan dimulai dari desain, pilihan pengemasan, dan ketangguhan rantai pasok, sementara bagian tersulit—fabrikasi front-end—menghadapi hambatan paling tinggi.
Seberapa besar ketergantungan Indonesia pada impor semikonduktor saat ini?
Seperti apa peluang fabless di Indonesia?
Apa kendala terbesar dalam membangun kapabilitas chip lokal?
Apa yang sebaiknya diprioritaskan Indonesia semiconductor investment lebih dulu?
Seberapa besar sinyal permintaan pasar semikonduktor di Indonesia?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen