Indonesia berada di pusat peta transaksi Asia Tenggara menjelang 2026. Pada 2025, enam ekonomi inti ASEAN mencatat lebih dari 3.200 transaksi M&A yang diumumkan dengan nilai gabungan melampaui US$130 miliar, naik sekitar 18% dibanding tahun sebelumnya, dan Indonesia memimpin kawasan dari sisi jumlah transaksi. Latar ini penting bagi prospek M&A Indonesia 2026 karena membantu membaca niat pembeli: modal tersedia, tetapi perhatian makin tertuju pada aset yang dapat didalami melalui due diligence, disusun strukturnya, dan ditutup dengan lebih sedikit kejutan. Komentar regional juga menunjukkan pola yang sejalan dengan pasar global: nilai transaksi bisa meningkat meski volume menipis, karena pembeli memusatkan modal pada target dengan keyakinan lebih tinggi.
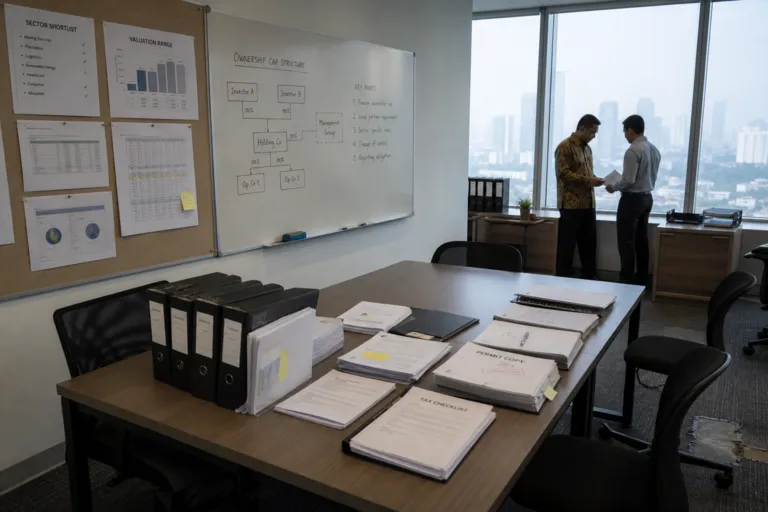
Cerita domestiknya sekaligus sederhana dan rumit. Para praktisi menggambarkan Indonesia menarik “dari ketinggian tiga puluh ribu kaki,” merujuk pada hampir 290 juta penduduk dan pertumbuhan mendekati 5 persen. Namun, diskusi yang sama menekankan bahwa kendalanya sering kali bukan daya tarik, melainkan eksekusi. Kepemilikan asing bisa dibatasi per sektor, dan lebih dari satu otoritas dapat menjadi penghubung antara penandatanganan dan operasional. Dari sisi pajak, investor menghadapi spektrum kepatuhan yang luas—digambarkan sekitar sebelas jenis pajak di tingkat pemerintah pusat dan daerah—dan risikonya dapat mencakup eksposur historis yang baru terlihat setelah penandatanganan, seperti kewajiban yang belum dibayar atau tidak diungkapkan serta transaksi yang tidak pernah dilaporkan.
Pendorong Transaksi dan Mengapa Pembeli Lebih Selektif pada 2026
Sepanjang 2026, pelaku transaksi makin selektif, dengan prioritas pada kesesuaian strategi, ketahanan operasional, dan penciptaan nilai jangka panjang. Outlook pertengahan tahun 2026 dari PwC menyebut volume transaksi menurun pada awal 2026 dibanding tahun sebelumnya dan mengaitkan kehati-hatian tersebut dengan ketidakpastian terkait AI. Pada saat yang sama, PwC juga mencatat nilai megadeal berpotensi meningkat 40% secara year-on-year pada 2026 bila laju saat ini berlanjut—menunjukkan bahwa pembeli dengan modal kuat tetap bisa mengejar skala dan transformasi strategis meski aktivitas mid-market tertahan. Lexology juga menyoroti perusahaan private equity yang masih mengurai backlog exit selama beberapa tahun, didukung oleh kesenjangan valuasi yang menyempit, yang dapat membantu transaksi bergerak ketika ekspektasi harga mulai bertemu.
Di Indonesia, pertimbangan regulasi dan penataan struktur menjadi bagian dari pembahasan valuasi karena memengaruhi kepastian dan timing. Berdasarkan KPPU Reg 3/2023, ambang batas notifikasi mencakup gabungan aset yang melebihi IDR 2.5 trillion atau gabungan pendapatan yang melebihi IDR 5 trillion untuk sektor umum, serta ambang aset IDR 20 trillion untuk perbankan. Pengamat memperkirakan sikap penegakan KPPU akan makin ketat hingga 2026, dengan prioritas yang dinyatakan untuk menangani konsentrasi anti-persaingan di sektor-sektor strategis, termasuk platform digital, pertambangan, dan barang konsumsi. Panduan yang sama menyebut para pihak dapat menyampaikan draf notifikasi sebelum closing untuk memperoleh masukan informal—sebuah tuas praktis untuk mengurangi risiko closing ketika kesenjangan valuasi didorong oleh ketidakpastian, bukan fundamental.
Lalu, ke mana arah minat pengakuisisi? Catatan sektor global menyoroti permintaan yang berlanjut di Technology, Media & Telecommunications, dengan minat bergeser ke target mid-market yang memiliki arus kas kuat dan stabil, tingkat retensi tinggi, serta model yang mudah diskalakan; sementara bisnis AI-native dan software infrastruktur memimpin arus transaksi dan menarik minat tinggi. PwC juga mengamati kembalinya perhatian pada layanan kesehatan, farmasi, barang konsumsi, dan industri, di mana sebagian aset dinilai memiliki risiko disrupsi lebih rendah atau pendorong permintaan yang lebih jelas. Di Asia Tenggara, Lyndon Advisory menandai bahwa sektor yang terekspos ekspor terdampak lebih berat oleh ketidakpastian tarif, sehingga menegaskan mengapa pembeli cenderung memilih aset yang lebih tangguh dan mudah dikendalikan. Di Indonesia secara khusus, “sektor incaran pembeli” sering kali adalah sektor yang aspek perizinan, izin usaha, dan batas kepemilikan dapat dipetakan sejak awal—idealnya pada tahap term sheet, bukan setelah penandatanganan.
Apa tema utama dalam prospek M&A Indonesia untuk 2026?
Ambang batas regulasi apa yang paling penting untuk notifikasi KPPU pada 2026?
Mengapa kesenjangan valuasi tetap ada meski pembeli memiliki modal?
Sektor mana yang menarik pengakuisisi pada 2026, berdasarkan sumber-sumber tersebut?
Apa blind spot due diligence yang umum dalam transaksi di Indonesia?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen