
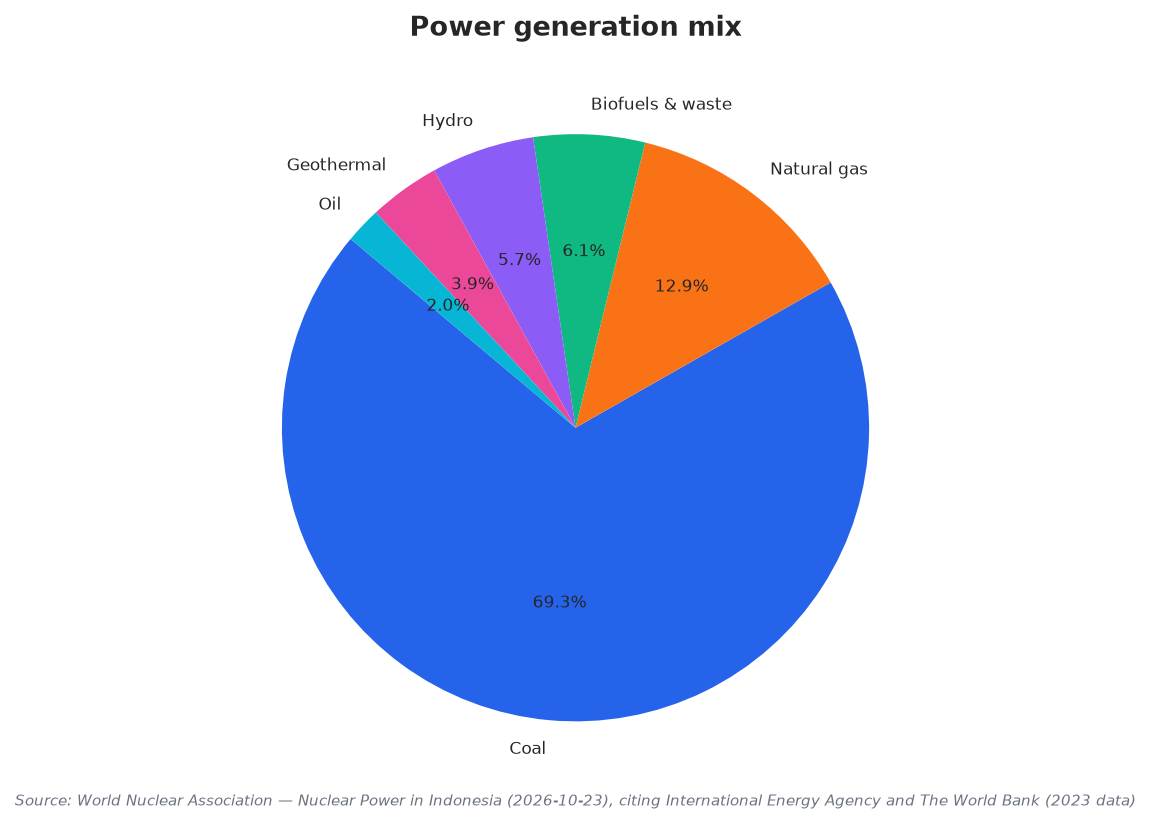
Indonesia masih menghasilkan 0% listriknya dari tenaga nuklir, dan dalam lima tahun terakhir tidak memproduksi listrik nuklir sama sekali. Pada 2023, total pembangkitan mencapai 433 TWh, didominasi batu bara sebesar 300 TWh (69%) dan gas alam 56.0 TWh (13%), disusul biofuel & limbah 26.5 TWh (6%), hidro 24.6 TWh (6%), panas bumi 16.9 TWh (4%), dan minyak 8.6 TWh (2%). Konsumsi listrik per kapita sekitar 1500 kWh pada 2023, naik dari sekitar 550 kWh pada 2000. Populasi Indonesia yang sekitar 282 juta dilayani kapasitas pembangkit listrik sekitar 101 GWe pada 2024, sementara pemadaman listrik masih disebut sering terjadi.
Dengan latar belakang tersebut, diskusi nasional bergeser dari “perlu atau tidak” menjadi “bagaimana caranya,” dan jadwal unit pertama kini sudah menjadi bagian dari sinyal ke pasar. Pemerintah mempertimbangkan 500 MWe kapasitas nuklir pada 2034, dan pandangan lain yang berorientasi industri memposisikan PLTN pertama 500 MW pada 2032 dalam target yang lebih luas 44 GW pada 2060, termasuk alokasi khusus 9 GW untuk produksi hidrogen. Terpisah dari itu, pembahasan perencanaan 2025 mencakup usulan 4–10 GW kapasitas nuklir pada 2030-an–2040-an, namun ini disebut sebagai usulan, bukan proyek yang siap dibangun. Penyaringan lokasi dikaitkan dengan Sumatra dan Kalimantan, dan proyek di Kalimantan Barat disebut-sebut sebagai prospek jangka pendek.
Celah Regulasi: Bedanya Dukungan Kebijakan dengan Proyek yang Layak Dibiayai
Berbagai sumber menekankan risiko yang serupa: pengakuan di level kebijakan tidak sama dengan kepastian yang memadai untuk investasi. BAPETEN disebut sebagai regulator independen Indonesia untuk keselamatan nuklir dan radiasi, dan lembaga ini tengah memperbarui kerangka perizinannya untuk desain modern. Namun, sejumlah komponen “penghubung yang hilang” berulang kali muncul sebagai kendala: jalur perizinan yang terstandar dengan jadwal yang jelas dan dapat ditegakkan, kerangka offtake dan tarif yang kredibel sehingga pendapatan bisa diproyeksikan untuk horizon 30 tahun, serta rezim tanggung gugat nuklir yang terdefinisi dengan baik dan proporsional. Satu analisis juga menekankan urutan “tata kelola sebelum infrastruktur” yang memprioritaskan legislasi, sistem perizinan, kerangka tanggung gugat, kesiapsiagaan darurat, dan strategi pengelolaan limbah jangka panjang sebelum keputusan proyek—bukan mengembangkannya secara paralel.
Strategi siklus bahan bakar dan ambisi kapasitas jangka panjang menambah lapisan kompleksitas. Sebuah studi berbasis simulasi menggambarkan “peta jalan nuklir 44 GWe yang ambisius” dan mengkuantifikasi kebutuhan material untuk armada 44 GWe (99 reaktor), termasuk kebutuhan 131,000 ton uranium serta pengelolaan hampir 15,000 tHM bahan bakar bekas. Studi itu juga mengidentifikasi kesenjangan strategis, termasuk “Fabrication Sovereignty Gap” dengan ketergantungan impor lebih dari 90%, serta “Backend Reality Gap” yang diposisikan sebagai ketidaksesuaian antara perencanaan yang terlalu optimistis dan realitas geopolitik pengelolaan limbah. Saat ini, sistem nuklir Indonesia berfokus pada riset dan infrastruktur pendukung: tiga reaktor riset (termasuk RSG-GAS 30 MW di Serpong) dan pengelolaan limbah radioaktif terpusat di PTLR di Serpong di bawah BRIN untuk limbah tingkat rendah dan menengah serta penyimpanan sementara bahan bakar bekas dari reaktor riset.
Bagi pemasok, peluang muncul di area ketika Indonesia masih mengevaluasi desain dan sekaligus menyusun aturan mainnya. Perjanjian kerja sama lima tahun dengan Jepang digambarkan tidak mengikat dan dapat diperpanjang lima tahun lagi, sehingga Jakarta tetap fleksibel saat membandingkan desain SMR yang bersaing dari pemasok Amerika, Jepang, Denmark, Rusia, dan lainnya. Kerangka trilateral Indonesia-Jepang-AS dikaitkan dengan pembahasan kerangka regulasi SMR, pengembangan tenaga kerja, dan pelibatan pemangku kepentingan, sementara Rosatom dari Rusia menawarkan pembangkit listrik tenaga nuklir terapung untuk Indonesia. Di Kalimantan Timur, empat perusahaan Denmark menandatangani MOU dengan Pupuk Kalimantan Timur dan Pertamina New & Renewable Energy untuk potensi fasilitas SMR thorium senilai $4 billion di Bontang yang menargetkan produksi amonia untuk pupuk. Gambaran yang muncul untuk program pembangkit listrik tenaga nuklir Indonesia adalah arena pra-proyek yang padat, di mana perizinan yang kredibel, transparansi pengadaan, dan struktur pendapatan yang layak dibiayai bisa menentukan siapa yang mampu mengonversi MOU dan studi kelayakan menjadi pembangunan nyata.
Apakah Indonesia saat ini menghasilkan listrik dari tenaga nuklir?
Jadwal apa yang dibahas untuk PLTN pertama Indonesia?
Siapa yang mengatur keselamatan nuklir di Indonesia?
Celah regulasi apa yang disorot sebagai hambatan investasi?
Di mana peluang bagi pemasok mulai muncul untuk pasar pembangkit listrik tenaga nuklir Indonesia?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen