
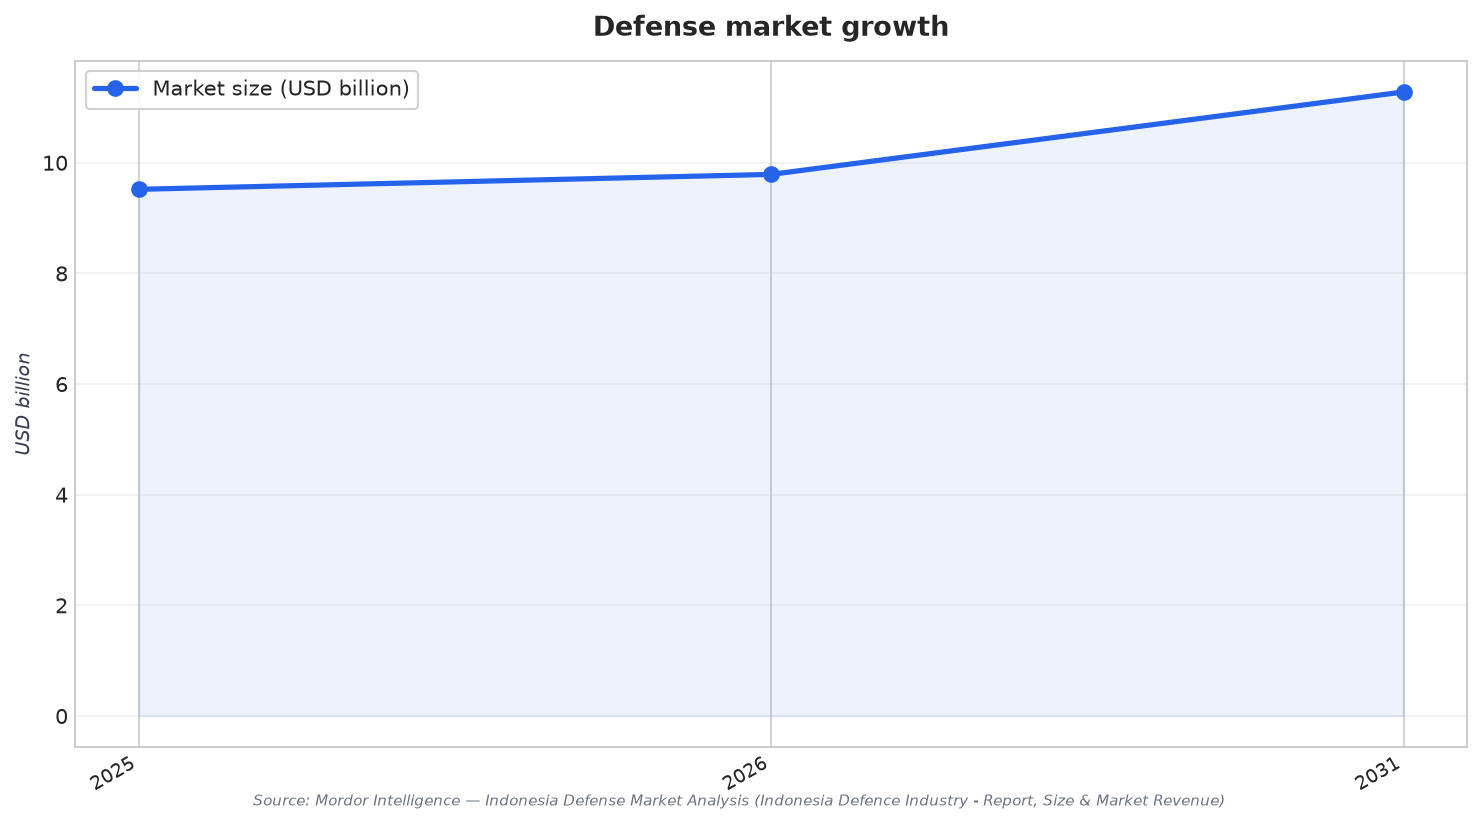
Agenda modernisasi Indonesia diperkuat oleh belanja yang lebih besar dan dorongan yang lebih tegas untuk keterlibatan pelaku lokal. Salah satu pandangan pasar menilai pasar pertahanan Indonesia sebesar USD 9.52 billion pada 2025, dengan estimasi USD 9.79 billion pada 2026 dan USD 11.28 billion pada 2031. Sumber lain menyebut Indonesia menghabiskan USD 15.0 billion untuk militernya pada 2025, naik riil 28% dibanding 2024. Sejalan dengan itu, Indonesia mengumumkan rencana investasi USD 125 billion dalam tiga tahun ke depan untuk meningkatkan dan memodernisasi alutsista, termasuk hampir dua pertiga (USD 79.1 billion) untuk pengadaan peralatan militer baru dan USD 32.5 billion untuk kontinjensi serta pemeliharaan. Angka-angka ini menjadi latar komersial yang menjelaskan bagaimana tuas kebijakan seperti offset, alih teknologi, dan kandungan lokal membentuk struktur kesepakatan.
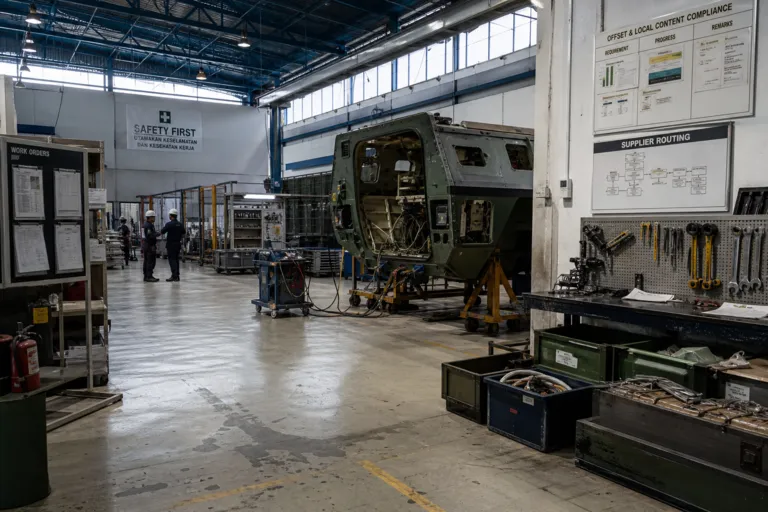
Pusat gravitasi partisipasi industri kian ditentukan oleh platform yang terhubung dengan negara dan klaster regional. Kapabilitas industri digambarkan terkonsentrasi di sekitar Jawa Barat dan fasilitas pertahanan BUMN utama, khususnya Bandung, dengan produksi kapal di Surabaya. DEFEND ID, konsolidasi PT Len Industri, PT Pindad, PT Dirgantara Indonesia, PT PAL Indonesia, dan PT Dahana, membukukan pendapatan persenjataan sekitar USD 1.14 billion pada 2024, atau 39% lebih tinggi dibanding tahun sebelumnya. Ini penting karena komitmen lokalisasi lebih mudah dijalankan ketika ekosistem pemain utama dan subkontraktor domestik cukup skalabel untuk menyerap paket pekerjaan seperti perakitan lokal, pelatihan, dan dukungan sustainment. Hal ini juga menjelaskan mengapa pemasok asing kerap dinilai bukan hanya dari kinerja platform, tetapi juga dari kredibilitas model kerja sama dan pola delivery mereka di dalam negeri.
Tekanan Offset Berhadapan dengan Ketergantungan Impor
Lingkungan pengadaan Indonesia menyoroti satu ketegangan yang nyata: ekspektasi offset dan kandungan lokal meningkat, sementara banyak subsistem kelas atas masih harus didatangkan dari luar negeri. Pada kendaraan pertahanan nirawak, Indonesia disebut secara struktural bergantung pada impor untuk platform UxV lengkap dan payload misi yang canggih, dengan kandungan domestik terutama terbatas pada pembuatan bodi kendaraan, perakitan akhir, serta integrasi perangkat lunak dasar. Sumber yang sama memperkirakan ketergantungan impor 70-80% untuk subsistem inti. Sumber itu juga menyoroti lead time 12-18 bulan yang terkait dengan kontrol ekspor (termasuk ITAR dan Wassenaar Arrangement) untuk perangkat lunak otonomi tingkat lanjut, modul sensor fusion, dan sistem komunikasi aman. Di sinilah lokalisasi industri pertahanan Indonesia menjadi bukan soal menggantikan impor dalam semalam, melainkan soal penahapan: lokalisasi integrasi, pengujian, dan MRO dapat berjalan meski beberapa komponen yang dikendalikan tetap dipasok dari luar negeri.
Persyaratan yang terhubung dengan kebijakan juga secara jelas membentuk ceruk seperti sistem tenaga. Pada fuel cell untuk kedirgantaraan dan pertahanan, satu laporan mencatat bahwa ITAR dan kontrol ekspor nasional atas stack PEM dan SOFC berperforma tinggi, dikombinasikan dengan persyaratan kandungan dalam negeri (TKDN) untuk pengadaan pertahanan di Indonesia, menciptakan tantangan ganda. Pemasok asing terdorong bermitra dengan integrator lokal, sementara integrator lokal perlu berinvestasi pada infrastruktur sertifikasi MIL-SPEC. Laporan yang sama menambahkan bahwa kewajiban kandungan domestik mendorong produsen stack asing membangun kemitraan perakitan dan pengujian lokal. Bagi OEM asing, ini menunjukkan playbook yang dapat diulang: susun penawaran dengan menonjolkan kapasitas integrasi lokal, jalur kualifikasi, serta kesiapan test-and-acceptance, alih-alih memperlakukan offset sebagai tambahan kontrak di menit-menit terakhir.
Program platform besar dan kebutuhan sustainment memperkuat arah yang sama, sekaligus menyoroti keterbatasan fiskal dan eksekusi. Kerangka Minimum Essential Force (MEF) Indonesia telah mendukung program yang mencakup rencana akuisisi 36 jet tempur Dassault Rafale dan pesawat tempur multirole Boeing F-15EX Advanced Eagle, ditambah pesawat Airbus A330 Multi-Role Tanker Transport serta pesawat angkut Lockheed Martin C-130J Super Hercules. Di sisi maritim, kontrak senilai USD 1 billion yang dikutip dengan DSME mencakup tiga kapal selam diesel-listrik Nagapasa Type 209/1400, di samping negosiasi dengan Prancis untuk empat kapal selam Scorpene yang dipersenjatai rudal Exocet SM39 dan dua korvet Gowind 2,500-ton. Pada saat yang sama, The Jakarta Post mencatat utang luar negeri naik dari rata-rata 7% dari total sumber penerimaan pertahanan sepanjang 2019-2024 menjadi sekitar 25% dalam dua tahun terakhir, serta bahwa pengadaan yang sangat bergantung impor dapat memunculkan risiko kurs. Bagi pemasok, peluangnya jelas namun spesifik: lokalisasi yang kredibel, dukungan siklus hidup, dan rencana delivery yang peka terhadap pembiayaan serta selaras dengan ekspektasi TKDN dan offset.
Apa yang mendorong lonjakan belanja pertahanan Indonesia belakangan ini?
Seberapa terkonsentrasinya basis industri pertahanan Indonesia?
Bagaimana lokalisasi industri pertahanan Indonesia memengaruhi pemasok asing?
Apa yang ditunjukkan pasar sistem nirawak terkait ketergantungan impor?
Risiko apa yang dapat memengaruhi kapasitas pengadaan dan timeline kesepakatan?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen