
Ekonomi konsumsi Indonesia masih ditopang belanja rumah tangga. Krungsri mencatat konsumsi swasta menyumbang 55.8% dari GDP pada kuartal pertama 2026, itulah sebabnya bentuk permintaan sama pentingnya dengan pertumbuhan pendapatan utama. Namun, berbagai sumber mengarah pada mengecilnya “kelas menengah mapan” di tengah ekspansi makro yang tetap stabil. AsiaCommerce melaporkan statistik nasional yang menunjukkan kelompok ini turun dari 21.45% populasi pada 2019 menjadi 16.6% pada 2025, sementara ekonomi tumbuh 5.29% pada kuartal kedua 2026. Bagi brand, inilah realitas operasional di balik perdebatan soal penurunan kelas menengah Indonesia: pelanggan “default” yang bisa dijangkau tidak bertambah secara merata, dan asumsi harga yang dibangun di atas kenaikan kelas menengah secara luas bisa meleset.
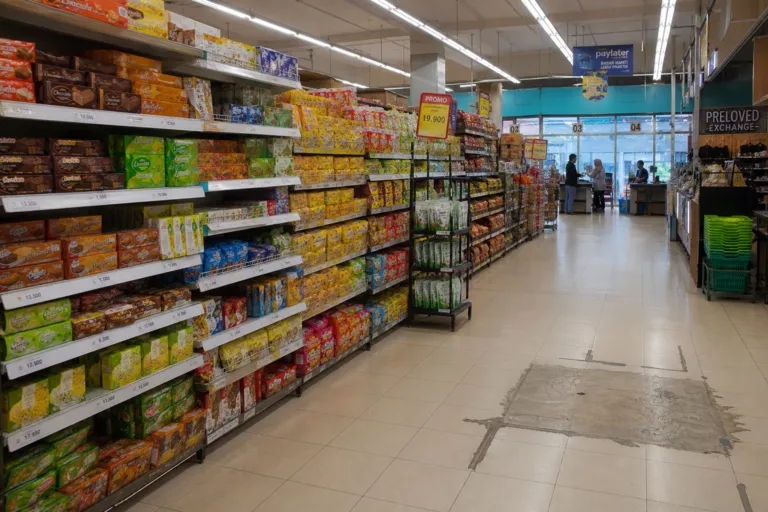
Di lapangan, pergeseran ini terlihat dari cara orang Indonesia berbelanja, bukan hanya dari apa yang mereka beli. IDN Research Institute menggambarkan label viral “Rojali” dan “Rohana” pada pertengahan 2025 untuk keramaian yang datang ke mal tetapi jarang bertransaksi, sebuah pola yang diringkas sebagai “pengunjung ramai, kasir sepi.” Fenomena ini cukup besar sampai APPBI DPD Jakarta meluncurkan “Rojali Transformation 2.0” pada akhir November 2025 untuk mengubah kelompok ini menjadi pembeli—menandakan para pengelola melihatnya sebagai persoalan operasional, bukan sekadar masalah pesan pemasaran. IDN juga mengaitkan perubahan keputusan belanja dengan meningkatnya selektivitas, perpindahan ke kanal online, serta ketergantungan pada bukti sosial seperti ulasan pengguna. Laporan itu juga mencatat selisih tiga puluh tujuh kali lipat pada catatan impor pakaian bekas, yang mengindikasikan pasar preloved jauh lebih besar daripada yang tersirat dari statistik resmi.
What Demand Is Turning Into: Value, Flexibility, and Uneven Upgrading
Brand perlu menetapkan harga untuk pasar berbentuk “barbel”. AsiaCommerce memotret pola Indonesia sebagai K-shaped: konsumsi rumah tangga secara keseluruhan tumbuh 5.06%, tetapi pertumbuhan itu disebut terutama didorong belanja leisure kelompok berpenghasilan lebih tinggi. Sumber yang sama merujuk data LPS yang menunjukkan saldo tabungan menurun pada rekening di bawah 100 million rupiah, yang ditafsirkan sebagai rumah tangga menguras simpanan untuk menutup biaya harian. Ketimpangan juga melebar, dengan AsiaCommerce mengutip rasio Gini 0.368 meski kemiskinan ekstrem turun menjadi 8.07%. Secara praktis, ini dapat berarti permintaan premium dan berbasis pengalaman tetap bertahan di lapisan atas, sementara volume yang jauh lebih besar bergerak ke penawaran value dan kelas menengah, kemasan lebih kecil, serta bukti nilai yang lebih jelas antara harga dan kualitas.
Cerita “pertumbuhan” terbesar sering kali justru ada di bawah garis kelas menengah mapan. AsiaCommerce menyebut “aspiring middle class” berjumlah sekitar 137.5 million orang, lebih dari setengah populasi, dengan belanja sekitar 874,000 hingga 2.04 million rupiah per orang per bulan. Sumber itu juga menyoroti bagaimana pekerjaan informal seperti ride-hailing, pengantaran, dan peran mikro-bisnis bisa memberi pemasukan tanpa stabilitas, sehingga segmen ini lebih rentan terhadap guncangan dan lebih sensitif terhadap harga. Di sinilah desain pembayaran menjadi bagian dari strategi harga. IDN Research Institute mengamati konsumsi rumah tangga masih tumbuh, tetapi banyak ditopang kredit dan skema buy-now-pay-later, sementara prioritas belanja bergeser ke kebutuhan dasar dan teknologi. Kadence menambahkan bahwa 73% transaksi e-commerce dilakukan melalui perangkat mobile, menegaskan betapa cepatnya pencarian value dan konversi dapat berpindah ke ranah online.
Terakhir, segmentasi di dalam “kelas menengah” harus dinyatakan secara tegas dalam arsitektur brand. Mori Hamada memperingatkan bahwa strategi sering mengasumsikan satu pasar menengah yang seragam, padahal hasilnya bergantung pada di mana konsumen benar-benar terkonsentrasi; disebutkan bahwa produk yang menarget “rata-rata” kelas menengah adalah mereka yang berbelanja sekitar IDR 5.1 to 8.0 million. FULCRUM juga menekankan bahwa definisi membentuk narasi, menyoroti estimasi yang diperdebatkan dan mengingatkan bahwa tidak ada satu patokan tunggal untuk kelas menengah; ia menunjukkan bagaimana garis kemiskinan yang berbeda bisa menghasilkan angka yang sangat kontras, termasuk contoh bahwa penggunaan garis World Bank untuk negara upper-middle-income menghasilkan 62% pada 2023 dibanding 9.4% bila memakai garis kemiskinan nasional Indonesia. Implikasinya bagi brand: berhenti memperlakukan “middle” sebagai satu titik harga. Bangun beberapa tier, lindungi volume entry-level, dan jaga kepercayaan lewat ulasan, transparansi, serta kanal yang selaras dengan cara orang Indonesia mengambil keputusan saat ini.
Bukti apa yang menunjukkan kelas menengah Indonesia menyusut meski pertumbuhan tetap positif?
Bagaimana penurunan kelas menengah Indonesia terlihat dalam perilaku belanja sehari-hari?
Segmen konsumen mana yang tumbuh di bawah kelas menengah mapan?
Angka apa yang menunjukkan manfaat pertumbuhan tidak merata antar kelompok pendapatan?
Kanal dan sinyal keputusan apa yang sebaiknya diprioritaskan brand saat permintaan bergeser?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen