
Jaringan rumah sakit swasta di Indonesia beroperasi dalam ekosistem rumah sakit yang didorong oleh pemanfaatan layanan. Pendapatan dihasilkan dari episode rawat inap, rawat jalan, gawat darurat, diagnostik, tindakan/prosedur, dan layanan spesialis di fasilitas publik maupun swasta. Salah satu penopang utama permintaan adalah asuransi nasional. JKN mencakup 282.7 juta orang pada 2025, setara dengan 98.62% populasi Indonesia, sehingga menciptakan basis pembayaran balik (reimbursement) yang luas untuk menopang volume rujukan. Pada saat yang sama, asuransi swasta dan permintaan pasien bayar sendiri meningkatkan nilai komersial layanan perawatan kompleks, yang membentuk cara jaringan rumah sakit memprioritaskan layanan premium, program spesialis, dan akses yang lebih cepat.
Konsolidasi semakin menguat karena faktor geografi dan ekonomi koridor rujukan yang padat. Pasokan layanan masih terkonsentrasi di koridor populasi dan ekonomi utama di Jawa, yang mendukung ekonomi pemanfaatan layanan yang lebih kuat serta jaringan spesialis yang lebih rapat. Data BPS untuk 2025 mencatat 376 rumah sakit umum dan khusus di Jawa Barat, 392 di Jawa Timur, dan 192 di DKI Jakarta. Pengelompokan ini dapat menguntungkan operator berskala besar dengan pengenalan merek dan relasi dengan asuransi korporasi, sekaligus menandakan masih adanya ruang kosong (whitespace) untuk peningkatan kapasitas rujukan di luar Jawa. Ken Research menggambarkan Indonesia Hospital Market yang lebih luas memiliki 3,228 pemain pada 2025, sebuah struktur yang dapat membuka peluang konsolidasi seiring kelompok-kelompok terdepan memperluas jejaknya.
Ke Mana Jaringan Rumah Sakit Menambah Kapasitas—dan Mengapa Itu Penting
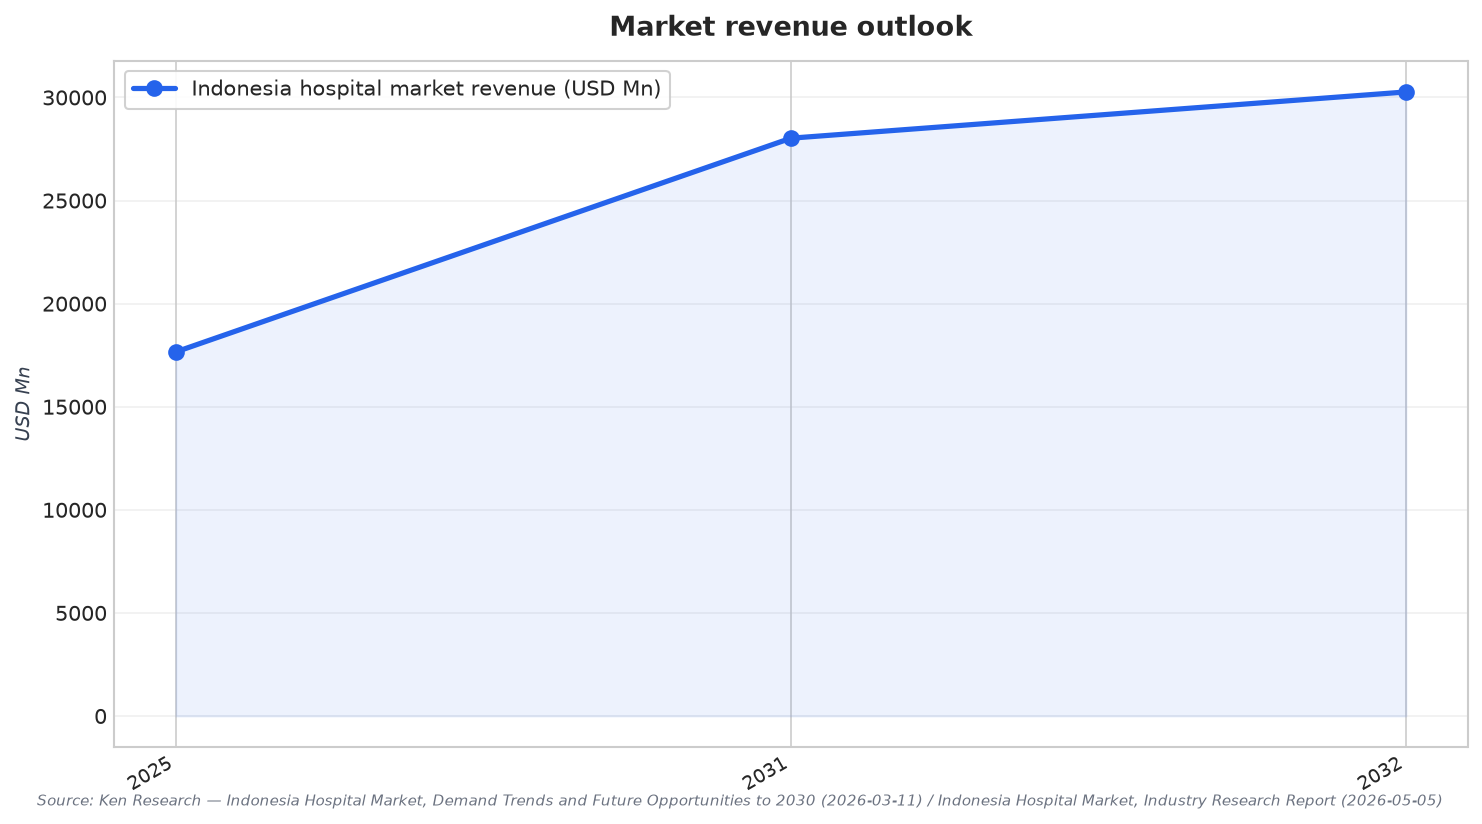
Ekspansi kapasitas tidak hanya soal menambah fasilitas. Ini juga tentang pergeseran ke layanan berintensitas lebih tinggi. Ken Research menilai Indonesia Hospital Market sebesar USD 17,660 Mn pada 2025 dan memproyeksikan CAGR 8.0% selama 2025–2032, mencapai USD 28,025 Mn pada 2031 dan USD 30,267 Mn pada 2032. Outlook yang sama memperkirakan pertumbuhan pendapatan akan melampaui proyeksi ekspansi 4.5% pada jumlah pasien rawat inap karena pendapatan per episode naik seiring bauran kasus spesialis, intensitas diagnostik, kapasitas swasta premium, serta penanganan yang lebih kompleks di bidang kardiovaskular, onkologi, nefrologi, dan neurologi. Logika ini mendukung strategi ekspansi yang mengintegrasikan jaringan spesialis dan layanan diagnostik, alih-alih sekadar menambah tempat tidur.
Kebijakan publik dan investasi swasta sama-sama mendorong kapasitas masuk lebih dalam ke sistem. Kementerian Kesehatan memiliki program untuk meningkatkan layanan 66 rumah sakit daerah, sementara kapasitas greenfield swasta dan kolaborasi rumah sakit internasional juga diperkirakan memperluas permintaan rujukan yang dapat digarap hingga 2032. Namun, penyedia layanan masih menghadapi kesenjangan struktural di luar kota-kota besar. Ken Research menyebut 45% populasi tinggal di wilayah pedesaan dan terpencil, dan pada 2023 hanya terdapat 1.2 tempat tidur rumah sakit per 1,000 orang, dengan wilayah pedesaan jauh lebih kurang terlayani. Ini menciptakan tarik-menarik bagi jaringan rumah sakit: peluang pertumbuhan di luar Jawa ada, tetapi kesenjangan infrastruktur dan tantangan logistik dapat meningkatkan risiko eksekusi serta kebutuhan capex.
Investor yang mencermati pasar rumah sakit swasta Indonesia kerap berfokus pada bauran pembayar (payer mix), disiplin capex, dan jalur layanan (care pathways) yang dapat diskalakan. Pengeluaran out-of-pocket masih menjadi kendala; estimasi 2024 menunjukkan 32% pembayaran kesehatan dilakukan langsung oleh individu. Di saat yang sama, permintaan asuransi kesehatan swasta banyak terkonsentrasi pada manfaat tambahan yang meningkatkan akses dan kenyamanan di rumah sakit swasta. Mordor Intelligence melaporkan pasar asuransi kesehatan dan medis Indonesia sebesar USD 1.77 billion pada 2026, tumbuh dengan CAGR 7.48% menjadi USD 2.54 billion pada 2031, di tengah cakupan BPJS Kesehatan yang nyaris universal melalui JKN (283 juta peserta, 99.34% populasi per Oktober 2025). Dengan demikian, nilai yang menarik bagi investor bukan hanya skala, tetapi kemampuan menangkap volume layanan beracuity tinggi, ditopang asuransi premium, dan berbasis prosedur, dengan dukungan diagnostik terintegrasi serta jaringan spesialis.
Apa yang mendorong konsolidasi di antara jaringan rumah sakit swasta di Indonesia?
Seberapa cepat pasar rumah sakit Indonesia diperkirakan tumbuh hingga 2032?
Mengapa investor menekankan layanan beracuity tinggi dan layanan premium di rumah sakit swasta?
Kendala apa yang masih memengaruhi akses dan ekspansi di luar kota-kota besar?
Apa indikator nilai bagi investor di pasar rumah sakit swasta Indonesia saat ini?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen