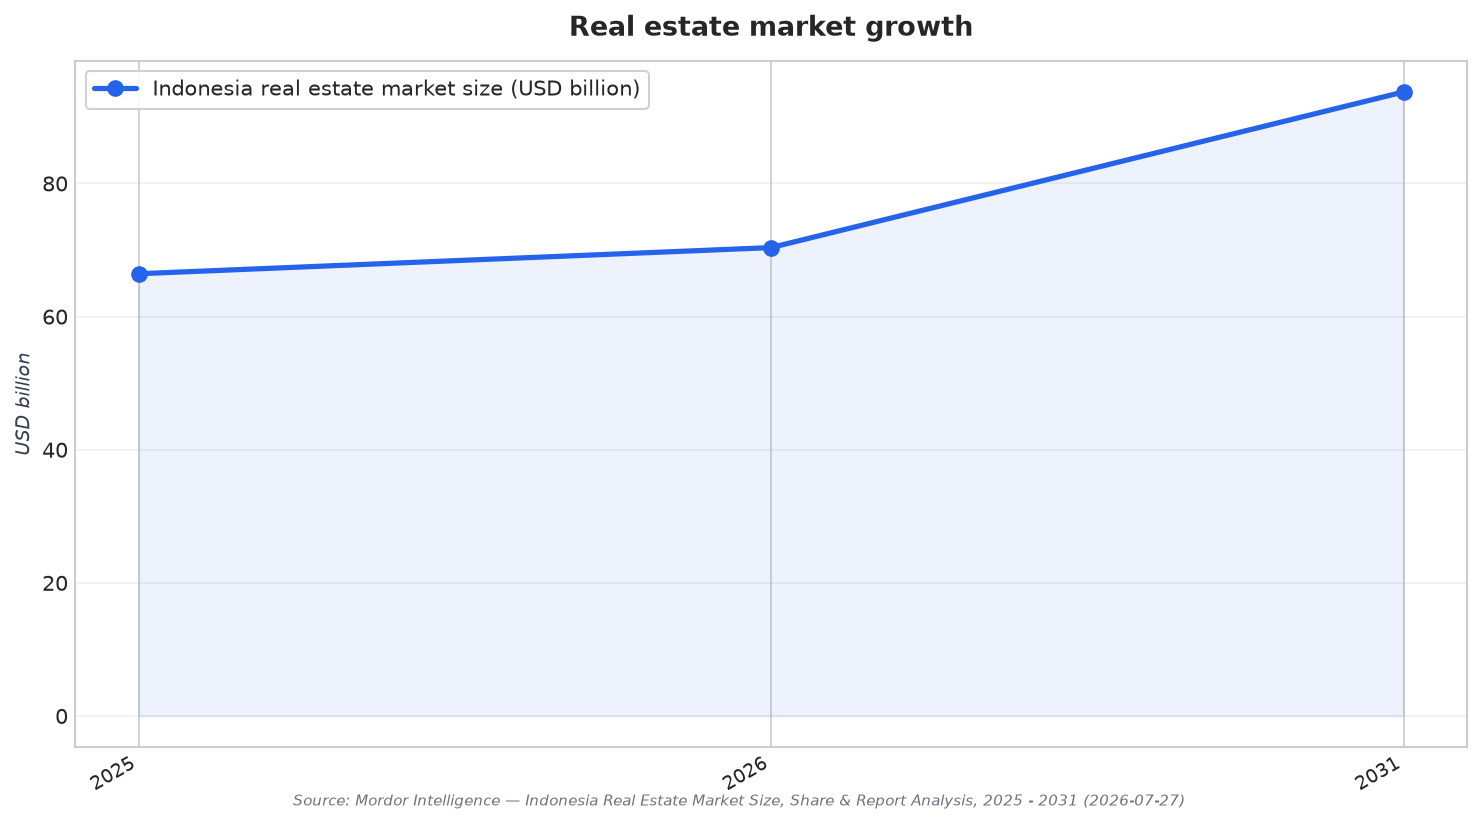
Produsen sedang meninjau ulang penempatan kapasitas di Indonesia pada 2026, dan keputusan ini semakin ditentukan oleh akses lahan, struktur sewa, serta kecepatan eksekusi di tingkat daerah. Dinamika real estat dan lahan industri kini membentuk pilihan lokasi pabrik dan gudang sama kuatnya dengan perencanaan tenaga kerja. Mordor Intelligence memproyeksikan pasar real estat Indonesia tumbuh dari USD 66.44 billion pada 2025 dan USD 70.37 billion pada 2026 menjadi USD 93.75 billion pada 2031, dengan CAGR 5.91% untuk periode 2026 hingga 2031. Di tengah ekspansi itu, investor disebut mengalihkan modal dari Jakarta ke hub lapis kedua di Jawa Barat dan Jawa Timur, mengejar biaya lahan yang lebih rendah dan konektivitas pelabuhan—yang pada akhirnya mengubah cara produsen menilai jejak operasional mereka sendiri.
Ketersediaan lahan—serta bagaimana lahan tersebut “dikemas” untuk penyewa—mendorong semakin banyak perusahaan mempertimbangkan ekosistem industri di kota-kota sekunder, alih-alih bersaing langsung memperebutkan ruang di koridor yang sudah padat. MarkWide Research mencatat bahwa paket sewa modular dengan fit-out bawaan serta bundel pengelolaan fasilitas sedang mengubah pola pengambilan keputusan penyewa di properti komersial Indonesia. Sumber yang sama menyoroti bahwa lima grup pengembang menguasai kavling lahan industri premium di zona penyangga Jakarta, sehingga land banking terkonsentrasi dan peluang masuk bagi investor institusional baru menjadi terbatas. Bagi produsen, konsentrasi ini bisa berarti pilihan lebih sedikit dan penawaran yang lebih seragam di area inti, sehingga kawasan industri baru—yang tingkat serapannya kian cepat—menjadi lebih menarik secara strategis.
Persamaan Lokasi 2026: Upah, Lahan, dan Insentif
Pertimbangan biaya dan kapabilitas kini bergerak beriringan, bukan berjalan sendiri-sendiri. The-shiv menggambarkan promosi pemerintah terhadap manufaktur digital dan Industry 4.0 melalui insentif untuk smart factory, otomasi, dan rantai pasok digital, yang terkait dengan peta jalan “Making Indonesia 4.0” serta program percontohan di sektor tekstil, makanan, dan suku cadang otomotif. Latar insentif tersebut beririsan dengan praktik pemilihan lokasi: fasilitas logistik modern di Indonesia kerap disusun dalam bentuk strata title, sewa jangka panjang (HGB), atau skema build-to-suit, dengan luas lantai melebihi 2,000 square meters untuk fasilitas logistik modern, menurut MarkWide. Secara paralel, Market Prospects menempatkan Indonesia bersama Vietnam, Thailand, dan Malaysia sebagai negara yang menyerap relokasi manufaktur dari wilayah berbiaya lebih tinggi, didukung program insentif pemerintah, khususnya untuk perakitan elektronik, produksi garmen, komponen presisi, dan barang konsumsi.
Permintaan logistik juga mengubah peta di dalam Pulau Jawa, menciptakan titik-titik panas baru yang dapat mendekatkan produksi dan distribusi dalam satu tarikan. MarkWide melaporkan bahwa jaringan fulfillment e-commerce memperpendek waktu penyerapan gudang di sepanjang koridor logistik Jawa, sehingga pengembang terdorong membangun secara spekulatif sebelum ada komitmen penyewa. MarkWide juga mencatat bahwa segmen perkantoran dan logistik memimpin kecepatan transaksi, menandakan aktivitas di pinggiran CBD Jakarta dan koridor industri Bekasi–Cikarang. Yang krusial untuk keputusan relokasi internal, MarkWide menyebut relokasi manufaktur dari pasar Jawa yang sudah jenuh mempercepat penyerapan di kawasan logistik baru di Jawa Timur—selaras dengan proyeksi Mordor bahwa Jawa Timur diperkirakan tumbuh dengan CAGR 7.11% hingga 2031, sementara DKI Jakarta memiliki pangsa pendapatan 39.4% pada 2025.
Mekanisme kebijakan dan kecepatan kepatuhan penting karena memengaruhi kapan fasilitas bisa mulai beroperasi dan seberapa dapat diprediksi ekspansi lintas provinsi. MarkWide menyatakan bahwa Omnibus Law Cipta Kerja di Indonesia, yang dikelola oleh Kementerian Agraria dan Tata Ruang, mempercepat perizinan konversi tata guna lahan untuk kawasan industri serta merampingkan izin konversi penggunaan lahan untuk proyek kawasan industri di koridor Bekasi–Cikarang. Sumber yang sama menambahkan bahwa kode bangunan BSI dan rencana tata ruang wilayah (RTRW) yang ditegakkan pemerintah provinsi mengatur bonus kepadatan dan ambang batas green building, membentuk kelayakan pengembangan dan menuntut perusahaan memantau konsistensi lintas batas provinsi. Jika dirangkum, relokasi pabrik di Indonesia pada 2026 bukan ditentukan oleh satu faktor saja, melainkan oleh upaya menyeimbangkan akses lahan, kesiapan logistik, dan kemampuan memanfaatkan insentif sambil tetap patuh regulasi.
Mengapa produsen melakukan relokasi di dalam Indonesia pada 2026?
Apa peran Jawa Timur dalam pergeseran lokasi di dalam Indonesia?
Bagaimana land banking memengaruhi keputusan lokasi industri di sekitar Jakarta?
Insentif apa yang terkait dengan peningkatan manufaktur modern di Indonesia?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen