
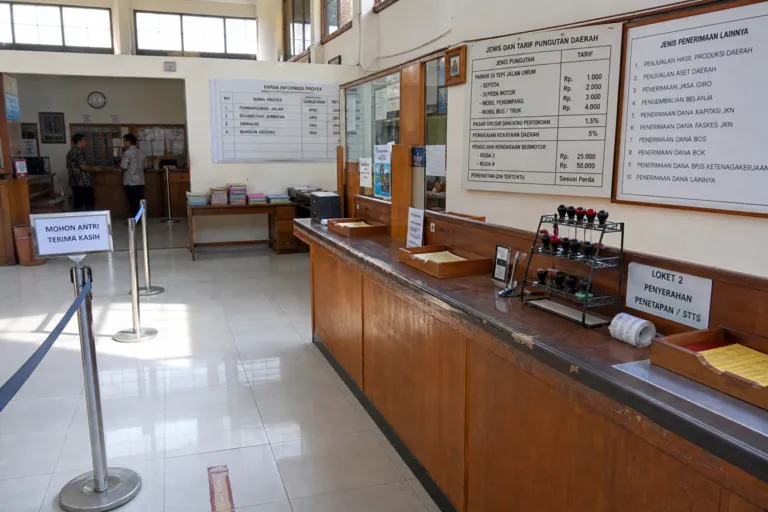
Perdebatan di Indonesia soal kenaikan pajak daerah sangat terkait dengan apa yang terjadi pada transfer dari pusat. Data Kementerian Keuangan yang dikutip Kompas menunjukkan transfer ke daerah sebesar IDR 863.54 trillion pada 2024, turun menjadi IDR 849.04 trillion pada 2025, lalu merosot tajam ke IDR 696.9 trillion pada 2026. Kompas menyebut level 2026 itu sebagai yang terendah sejak 2016 sekaligus pemangkasan terdalam dalam 25 tahun desentralisasi fiskal. Ketika kantong transfer menyusut, ruang gerak anggaran pemerintah daerah ikut menyempit, dan pilihan yang tersisa sering kali mengarah kembali ke instrumen pendapatan asli daerah.
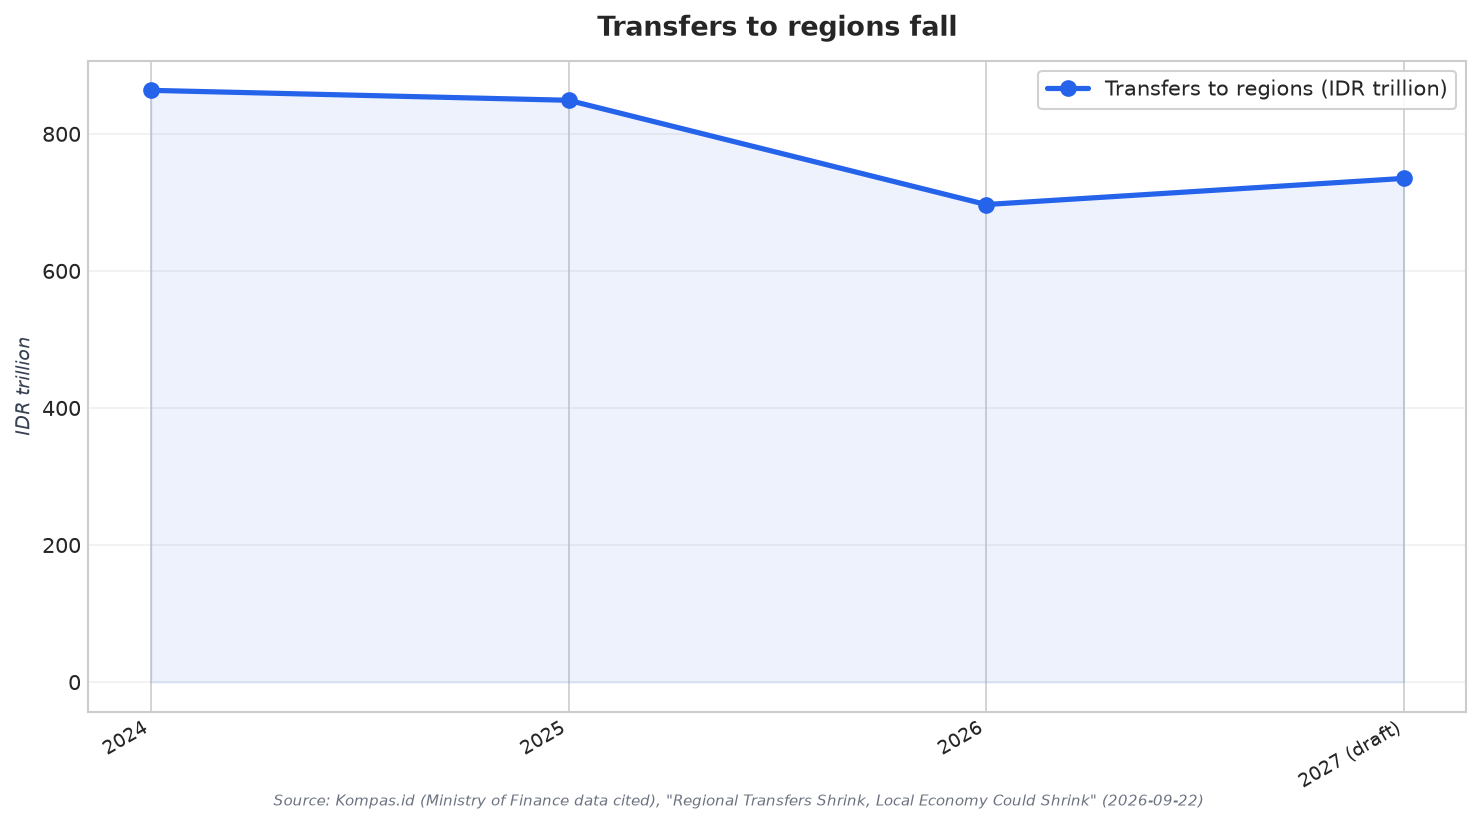
Kompas juga melaporkan bahwa porsi transfer dalam total belanja negara menurun, dari 28.24% pada 2023 menjadi proyeksi 17.94% dalam RAPBN 2027. Untuk 2027, RAPBN memproyeksikan alokasi pembangunan daerah sebesar IDR 735 trillion, yang disebut sebagai kenaikan 5.47% dibandingkan outlook 2026, namun masih di bawah batas TKD 2025 yang dirujuk sebesar Rp 919 trillion. Dewan Perwakilan Daerah (DPD) kemudian mengusulkan kenaikan TKD dari Rp 735 trillion menjadi Rp 780.22 trillion. Dalam kondisi terjepit seperti ini, daerah bisa beralih ke langkah-langkah yang pada praktiknya menaikkan beban lokal bagi perusahaan lewat pajak, retribusi, dan berbagai biaya.
Bagaimana Pemotongan Transfer Menggeser Tekanan Fiskal ke Pungutan Daerah
Presiden Prabowo Subianto, seperti dikutip Kompas, mengaitkan penurunan transfer 2026 dengan dana yang sudah ditransfer tetapi tidak digunakan dan justru mengendap di bank, dengan menyinggung hambatan seperti konflik antara bupati dan DPRD. Namun Kompas juga mengingatkan, menyusutnya transfer dapat mempersempit ruang fiskal bila tidak diimbangi kapasitas pendapatan daerah yang lebih kuat atau efisiensi belanja, sehingga kemampuan mendanai layanan dasar dan program pembangunan bisa berkurang. Riset mengenai pola belanja provinsi mendukung pergeseran penekanan tersebut: studi panel 2021–2025 di berbagai provinsi di Indonesia menemukan PAD dan DAK berpengaruh positif signifikan terhadap belanja daerah, sementara DAU dan DBH juga positif tetapi tidak signifikan secara statistik pada sampel itu. Implikasinya jelas: ketika transfer terasa makin tidak dapat diandalkan, daerah punya insentif untuk mengintensifkan upaya peningkatan pendapatan lokal.
Dorongan peningkatan pendapatan ini bisa tidak merata di seluruh Indonesia karena tidak semua daerah memiliki basis pajak yang sama. Pembahasan di Indonesian Treasury Review tentang ketimpangan fiskal mencatat bahwa daerah dengan sektor primer yang dominan bisa menghadapi basis pajak yang sempit, dengan pelaku usaha yang informal, berskala kecil, dan tersebar. Disebutkan pula bahwa pemerintah daerah bukan otoritas yang memungut pajak penghasilan badan (PPh) dari pelaku usaha tersebut, sehingga pajak yang dapat dikenakan cenderung berupa pajak tidak langsung atau pungutan kecil. Struktur ini dapat membuat ketergantungan pada transfer fiskal lebih tinggi. Ketika transfer dipangkas, keterbatasan struktural ini bisa membuat pemerintah daerah makin mengandalkan hal-hal yang berada dalam kendalinya, meski itu berarti penarikan pungutan yang lebih luas yang dirasakan pelaku usaha sebagai kenaikan biaya di tingkat daerah.
Kapasitas administrasi juga menentukan bagaimana dorongan pajak daerah itu berjalan. Studi tentang kepatuhan pajak daerah di 34 provinsi di Indonesia, menggunakan data sekunder 2020 hingga 2024, menelaah bagaimana faktor-faktor seperti sosialisasi, pemeriksaan, biaya penagihan, serta instrumen pajak provinsi—terutama pajak kendaraan bermotor (PKB) dan bea balik nama kendaraan bermotor (BBNKB)—berkaitan dengan kepatuhan. Kajian itu menempatkannya dalam kerangka federalisme fiskal: desentralisasi memberi provinsi kewenangan pemajakan tertentu atas PKB dan BBNKB, sementara pajak-pajak nasional utama tetap tersentralisasi. Jika disandingkan dengan tren transfer yang dilaporkan Kompas, arahnya konsisten: bagi banyak daerah, jalur yang paling mudah adalah memperkuat pemungutan yang bisa mereka lakukan secara lokal—itulah sebabnya dunia usaha mencermati kebijakan pajak daerah dengan saksama saat transfer tengah diperketat.
Tren transfer apa yang memicu kekhawatiran soal kenaikan pajak daerah di Indonesia?
Mengapa pengetatan transfer bisa berujung pada kenaikan pungutan daerah yang membebani bisnis?
Apa yang disampaikan Presiden Prabowo mengenai alasan transfer dikurangi pada 2026?
Mengapa dampak risiko kenaikan pajak daerah di Indonesia tidak sama di setiap wilayah?
Instrumen pajak daerah apa yang disorot dalam riset tentang kepatuhan pajak provinsi?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen