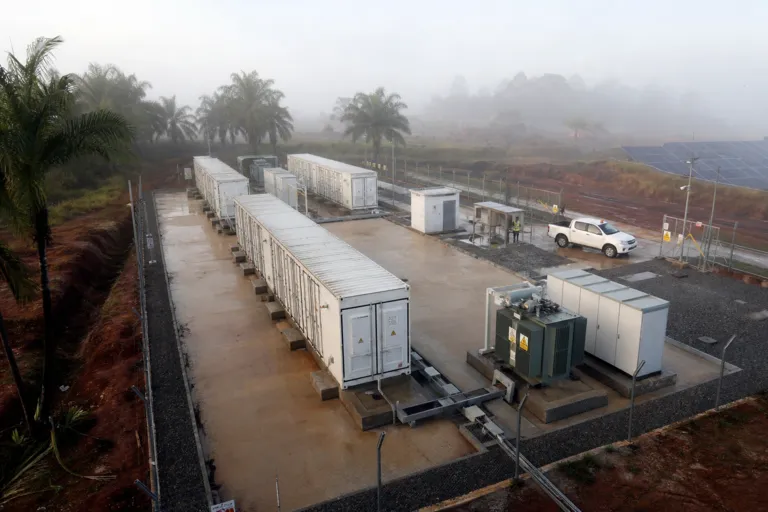
Cerita penyimpanan energi di Indonesia mulai bergeser dari segelintir instalasi awal menuju pipeline yang lebih terstruktur, ditopang eksekusi utilitas, regulasi, dan turunnya biaya teknologi. IndexBox memperkirakan total kapasitas baterai canggih terpasang di Indonesia sekitar 0.3–0.5 GWh per awal 2026. Sejalan dengan itu, IndexBox menggambarkan pasar advanced energy storage systems (AESS) masih berada pada tahap awal, dengan sekitar 200–300 MW terpasang per 2026 dan didominasi oleh sejumlah kecil proyek skala utilitas di Jawa dan Sumatra. Inilah konteks pasar penyimpanan energi baterai Indonesia: basisnya masih kecil, tetapi logika proyeknya makin jelas seiring pengadaan mulai distandardisasi pada solar-plus-storage, microgrid, dan dukungan jaringan front-of-the-meter.
Sinyal pipeline yang paling konkret datang dari PLN. Mordor Intelligence melaporkan bahwa pada April 2026, PT PLN (Persero) mengonfirmasi eksekusi 21 proyek solar-plus-BESS di tujuh provinsi, yang menggabungkan kapasitas surya 513 MWp dan penyimpanan 9.03 GWh, dengan COD ditargetkan pada 2026 hingga 2028. Program yang sama juga dikaitkan dengan penggantian 741 unit pembangkit diesel, sehingga baterai terhubung langsung dengan sasaran operasional di luar sekadar integrasi energi terbarukan. IndexBox juga mencatat bahwa skema hybrid solar-plus-storage menjadi model pengadaan yang makin disukai IPP, dengan setidaknya 2–3 GW solar PV dalam pipeline yang akan membutuhkan penyimpanan co-located untuk memenuhi persyaratan interkoneksi jaringan. Secara bersama-sama, poin-poin ini menunjukkan mengapa pipeline makin berjangkar pada templat proyek yang dapat diulang.
Apa yang Mempercepat Permintaan: Mandat, Biaya, dan Use-Case Kepulauan
Regulasi kini menciptakan batas bawah permintaan. IndexBox menyatakan MEMR menerbitkan Peraturan Menteri No. 11/2023 yang mewajibkan penyimpanan baterai untuk PLTS baru di atas 1 MW, sebuah ketentuan yang berpotensi menambah pengadaan tahunan sebesar 0.5–1.0 GWh pada 2028. Dari sisi ekonomi, keputusan pengadaan juga makin ketat. IndexBox menempatkan harga sistem grid-scale yang terpasang secara all-in di Indonesia pada kisaran USD 350–550/kWh, dengan sel menyumbang sekitar 50–60% dari total biaya. IndexBox juga mencatat bahwa desain cell-to-pack dan cell-to-chassis yang masuk melalui integrator sistem asal Tiongkok dapat menurunkan biaya di level pack sekitar 10–15% dibandingkan desain konvensional berbasis modul. Untuk jaringan terpencil dan sistem kelistrikan kepulauan, IndexBox menyoroti meningkatnya minat pada penyimpanan durasi panjang (4–8 jam), terutama ketika penggantian diesel bersaing dengan pembangkitan diesel pada USD 0.20–0.35/kWh.
Struktur pasar masih mencerminkan ketergantungan impor yang tinggi meski nilai integrasi semakin banyak dikerjakan di dalam negeri. IndexBox menggambarkan pasar AESS bergantung pada impor untuk komponen inti seperti sel baterai, power conversion systems (PCS), dan battery management systems (BMS), sementara nilai lokal terkonsentrasi pada integrasi sistem, rekayasa balance-of-plant, dan implementasi. Harga juga dipengaruhi oleh struktur bea masuk Indonesia sebesar 5–10% untuk HS 850760 dan HS 850440, dengan potensi pembebasan untuk proyek energi terbarukan, serta persyaratan tingkat komponen dalam negeri (TKDN) sebesar 30–40% nilai domestik untuk proyek yang didanai pemerintah. Dari sisi kimia baterai, IndexBox memperkirakan LFP mencakup 65–75% komitmen proyek skala utilitas pada 2025–2026, didorong oleh aspek keselamatan, umur siklus, dan berkurangnya ketergantungan pada kobalt. Batasan dan preferensi ini memengaruhi vendor mana yang bisa melakukan scale-up dan seberapa cepat proyek dapat dikirimkan.
Kebijakan industri dan tata kelola rantai pasok semakin menjadi bagian dari narasi proyek. IndexBox mencatat Indonesia memiliki kapasitas pemrosesan nikel domestik terbesar di dunia, namun manufaktur sel lokal masih tahap awal dengan kapasitas produksi sel domestik yang beroperasi kurang dari 1 GWh pada 2026. Sumber lain menunjukkan skala manufaktur yang direncanakan: Ken Research memproyeksikan kapasitas produksi lithium-ion di Indonesia mencapai 10 GWh, sementara Mordor Intelligence melaporkan adanya perjanjian kerangka kerja PLN pada Februari 2026 dengan IBC, ANTAM, dan HYD Investment Limited Consortium untuk proyek manufaktur baterai terintegrasi senilai USD 6 billion yang menargetkan kapasitas produksi tahunan hingga 20 GWh. Secara terpisah, laporan traceability IndexBox memperkirakan persyaratan traceability wajib dan kerangka battery passport akan diterapkan bertahap pada 2026 hingga 2028, dengan permintaan berbasis kepatuhan yang berpotensi menyumbang 40–50% nilai pasar traceability pada 2030. Bagi pengembang proyek, perubahan ini semakin membentuk strategi pengadaan, pelaporan, dan pemilihan mitra.
Berapa kapasitas terpasang baterai canggih di Indonesia per awal 2026?
Pipeline besar apa yang sudah dikonfirmasi PLN untuk solar-plus-storage?
Bagaimana regulasi membentuk permintaan penyimpanan yang berjalan bersama surya di Indonesia?
Berapa kisaran harga terpasang yang umum untuk BESS grid-scale di Indonesia?
Apa yang berubah dalam rantai pasok dan tata kelola pasar penyimpanan energi baterai Indonesia?
Bicarakan kebutuhan Anda dengan kami di:
-
Riset Pasar
-
Perencanaan Strategis
-
Strategi Masuk Pasar
-
Merger dan Akuisisi
-
Analisis Rantai Nilai
-
Pembandingan Kompetitif
-
Distribusi & Kemitraan Strategis
-
Analisis Perilaku Konsumen